
Notícias
As principais informações e novidades do coop no Brasil e no mundo!
Filtrar Notícias
Todos os ramos
Agropecuário
Consumo
Crédito
Infraestrutura
Trabalho, Produção de Bens e Serviços
Transporte
Saúde
Notícias negócios
04/09/2026
Cultura cooperativista fortalece identidade e ajuda a cooperativa a se manter competitiva
A cultura cooperativista está presente na forma como as pessoas pensam, se relacionam e agem, tendo como base os princípios e valores do cooperativismo. Ela sustenta a identidade coletiva e fortalece os objetivos comuns, sendo construída pelas práticas, experiências e significados compartilhados dentro das organizações. Mais do que preservar uma identidade, fortalecer essa cultura ajuda a aproximar cooperados, estimular o relacionamento com a cooperativa e preparar as organizações para o futuro. Quando valores e princípios são efetivamente reconhecidos por cooperados, trabalhadores e comunidades, essa identidade se fortalece e traz continuidade ao movimento.
Cultura cooperativista gera negócios
Para que o cooperado não enxergue a cooperativa apenas como mais uma marca fornecedora de produtos e serviços, é necessário que ele conheça o modelo do qual faz parte e compreenda seus valores e princípios. Afinal, ser cooperado vai além da condição formal de estar associado a uma cooperativa. O cooperativista é aquele que internaliza os valores do movimento, age orientado por eles e compreende seu papel dentro da organização. Essa relação também envolve conhecer o que a cooperativa faz e como isso se conecta ao movimento cooperativista.
Lealdade e ganhos comerciais
A lealdade, nesse contexto, também faz parte do vínculo entre cooperado e cooperativa. Para que essa relação seja construída, a cooperativa precisa oferecer um portfólio atraente e permitir que o cooperado conheça, de maneira geral, as soluções que ela oferece. No cooperativismo de crédito, essa relação pode resultar na principalidade, quando o cooperado escolhe a cooperativa como sua instituição financeira central. A busca por esse relacionamento de confiança, que ultrapassa a relação dele com outros grandes players do mercado, só ocorre quando a cooperativa passa a conhecer o cooperado, entende suas necessidades e cria condições para que ele concentre diferentes soluções financeiras. No agro, a aproximação com os cooperados também pode ir além da relação comercial, fortalecendo o vínculo entre produtores e cooperativa. Nesse contexto, conhecer e vivenciar o modelo cooperativista contribui para que a relação não fique restrita às transações, mas seja construída a partir de uma participação mais próxima na organização, nos conselhos e nas decisões, trazendo sua visão como parte da comunidade local na hora de fazer negócios.
Educação para formar cooperativistas e novas lideranças
A educação cooperativista é um caminho para transformar o cooperado formal em cooperativista, capaz de conhecer os valores, cobrar os princípios e participar da organização. O processo passa por envolver o cooperado na responsabilidade coletiva, além de preparar os responsáveis pela gestão das organizações. Essa formação também está relacionada à participação dentro da cooperativa. Ser cooperado pode representar apenas uma condição jurídica, enquanto ser cooperativista significa internalizar os valores e princípios e agir orientado por eles, como participar ativamente e escolher a cooperativa para realizar seus negócios. A educação, porém, não acontece apenas em ações formais. As relações, decisões e exemplos do cotidiano também fazem parte desse processo, e todos, independentemente da função que ocupam, podem se considerar educadores cooperativistas. Nesse sentido, o papel da educação cooperativista é ajudar as pessoas a compreender, experimentar e aplicar os elementos do movimento em suas práticas diárias. Ao mesmo tempo, a formação precisa alcançar as diferentes gerações que fazem parte das cooperativas. Entre as dimensões observadas no mapeamento da cultura cooperativista estão a liderança e a participação, incluindo a forma como a gestão prepara futuros líderes, jovens e novas gerações. Assim, a transmissão da cultura também passa pela preparação de pessoas que possam assumir esses espaços e manter vivos os valores e princípios cooperativistas.
Notícias negócios
10/08/2026
AnuárioCoop 2026 evidencia protagonismo do cooperativismo brasileiro nos negócios
O AnuárioCoop 2026 mostra que o cooperativismo vem apresentando resultados significativos de crescimento. Esse modelo, que atualmente reúne mais de 4 mil cooperativas e 29 milhões de cooperados, movimentou R$ 848,3 bilhões em ingressos em 2025.
Os dados também evidenciam a relevância econômica do cooperativismo em diferentes setores e sua capacidade de gerar empregos, exportar e se manter de forma sustentável. Houve um aumento de 6,1% nas vagas formais geradas em 2025, além da expansão do comércio com diversos países, como China, Alemanha e Países Baixos.
Cooperativismo amplia a presença brasileira no mercado internacional
O Brasil já se destaca no comércio global por sua atuação na exportação, em especial de commodities agrícolas e minerais. As cooperativas ocupam um papel relevante nesse processo, sendo responsáveis por parte significativa das vendas internacionais.
As cooperativas exportadoras do Brasil geraram, em 2025, US$ 17,4 bilhões em receitas com exportações. Além do valor expressivo, esse modelo de negócios foi responsável por 10,3% das exportações do agronegócio brasileiro, reforçando sua importância para o PIB e para a economia nacional.
Entre os produtos mais exportados pelo cooperativismo estão o café não torrado, carnes de aves e soja triturada. A carne suína e o óleo de soja vêm em seguida na lista coletada com dados da ApexBrasil e do Sistema OCB.
O país conta, atualmente, com 140 cooperativas exportadoras. Dentro desse setor, vale ressaltar que 67% das exportações estão concentradas em apenas 10 cooperativas. Esses números mostram como a internacionalização das cooperativas brasileiras vem se consolidando como uma estratégia de negócios, equilibrando a qualidade da produção local com as exigências das demandas mundiais.
Cooperativas trazem benefícios para a economia em diferentes ramos
O cooperativismo traz importantes impactos para o PIB e para a economia brasileira, e os números do AnuárioCoop 2026 reforçam isso. No setor de infraestrutura, por exemplo, as cooperativas apresentam resultados fortes. No total, atendem 3,5 milhões de brasileiros, estão presentes em 800 municípios e operam 115 mil quilômetros de rede.
Em alguns ramos, essa influência é ainda maior. A pesquisa mostra como o cooperativismo atua, fortalecendo ramos como agronegócio, sistemas financeiros e serviços de saúde.
O impacto econômico do cooperativismo agropecuário
O cooperativismo agropecuário, por exemplo, representa 53% da produção de grãos do país e 25% da capacidade de armazenamento das cadeias produtivas brasileiras. Os indicadores financeiros do cooperativismo agropecuário também mostram essa força, com o ramo registrando R$ 340,1 bilhões em ativos e R$ 29,3 bilhões em sobras em 2025.
Esse setor tem um alto valor de geração de empregos, com 10,7 mil profissionais de assistência técnica e extensão rural. Assim, as cooperativas agropecuárias brasileiras se tornam um motor de progresso socioeconômico, desenvolvimento regional e geração de renda para comunidades.
A força dos sistemas financeiros cooperativos
O cooperativismo de crédito é outro setor essencial. Sistemas como Sicoob e Sicredi se destacam como algumas das principais marcas no mercado financeiro do país. Atualmente, as cooperativas de crédito concentram 22% da carteira de crédito rural e 19,3% da carteira de crédito para micro, pequenas e médias empresas.
Em uma tendência de diminuição de postos de atendimento físicos, o cooperativismo de crédito nada contra a corrente. Cooperativas são a única instituição financeira presente em 1.072 municípios brasileiros.
No total, o país conta com 682 cooperativas nesse ramo, que já acumulam R$ 1.158,3 bilhões em ativos. Os benefícios também são sentidos por quem faz parte desse modelo: em 2025, as cooperativas do ramo crédito brasileiras pagaram mais de R$ 17,3 bilhões em salários e benefícios aos seus colaboradores.
Protagonismo do cooperativismo na saúde suplementar
Na saúde suplementar, as cooperativas ocupam um espaço relevante no mercado brasileiro, que possui 53 milhões de beneficiários, segundo dados da Agência Nacional de Saúde Suplementar (ANS). Atualmente, estão em atuação 684 operadoras de plano de saúde médico feitas por cooperativas.
Essas organizações atendem 37,2% dos beneficiários de planos médicos e 13,1% dos beneficiários de planos odontológicos. Destaca-se o Sistema Unimed, que se consolidou como a maior cooperativa do mundo na categoria “Educação, saúde e trabalhos sociais”, em faturamento bruto e per capita.
Além da relevância no atendimento, estudos também apontam a solidez financeira do modelo cooperativista na saúde. A pesquisa mostrou que cooperativas operadoras de planos de saúde possuem, em média, 4,8 pontos percentuais a menos de probabilidade de insolvência do que as demais operadoras.
Percepções do modelo de negócios no AnuárioCoop 2026
Além dos valores que mostram na prática como o cooperativismo segue crescendo no Brasil e ganhando espaço no mercado mundial, o AnuárioCoop 2026 também apresentou reflexões sobre esse modelo de negócios, como:
O modelo cooperativo continua sendo perene e sustentável
A durabilidade das cooperativas é um ponto de atenção, pois se destaca frente a outros modelos de negócios. Enquanto apenas 37% das empresas duram mais de cinco anos de operação, o cooperativismo brasileiro apresenta indicadores de longevidade superiores.
No cooperativismo, o papel da governança é de extrema importância
A pesquisa percebeu que a liderança é essencial para o sucesso da cooperativa e deve contar com participação ativa e decisões democráticas. Os gestores precisam se atentar principalmente à eficiência, inovação, sustentabilidade e comunidade.
Empregos gerados pelo cooperativismo
O cooperativismo segue como um importante modelo para geração de empregos no Brasil, com 613,4 mil empregos gerados, segundo últimos dados. A força de trabalho feminina vem crescendo, e atualmente as mulheres representam 53,28% do total de empregados. Os ramos com predominância feminina são Consumo, Crédito, Saúde e Trabalho, Produção de Bens e Serviços.
Conclusão: AnuárioCoop revela força dos negócios cooperativistas
Os dados do AnuárioCoop 2026 mostram que o cooperativismo vai além da geração de empregos e da organização dos produtores. O modelo movimenta a economia, amplia a presença brasileira no comércio internacional e impulsiona o desenvolvimento econômico nos territórios onde está presente.
Que tal aprimorar a capacidade de sua cooperativa empregar dados em busca de melhores negócios? Com o curso Análise de Mercado, na plataforma CapacitaCoop, você aprende a utilizar dados de mercado para propor ações e tomar melhores decisões. Confira!
Notícias negócios
21/07/2026
Estratégias de entrada e adaptação em mercados internacionais: especial Europa
O continente europeu representa grandes oportunidades para quem busca crescer no comércio exterior. Entre grandes potências e pequenos mercados regionais, são muitos os caminhos possíveis para quem quer atuar nesse território.
Para conquistar espaço, no entanto, as cooperativas exportadoras precisam compreender o perfil dos diferentes consumidores do continente, acompanhar tendências como a preferência pelas compras presenciais e considerar o peso crescente do preço nas decisões de compra.
Perfil dos consumidores europeus
Antes de definir como vender para a Europa, vale dimensionar o desafio: o continente reúne mais de 700 milhões de habitantes distribuídos em cerca de 50 países, incluindo os transcontinentais.
Reconhecer essa escala é fundamental para perceber a diversidade dos públicos que vivem nesses territórios. Convivem ali nações de portes muito distintos, de grandes economias como Alemanha e Reino Unido a mercados menores, caso das ilhas de Malta e do microestado de Andorra.
Pessimismo do consumidor europeu
De forma geral, o consumidor europeu demonstra pessimismo e desânimo em relação à economia de seu país. É o que mostra uma pesquisa do Boston Consulting Group (BCG) que entrevistou mais de 16 mil europeus em 2025.
Segundo o levantamento, mais da metade da população se declara pessimista quanto ao rumo da economia nacional. Apenas 40% afirmam se sentir bem com as próprias finanças, uma queda de 4 pontos percentuais em relação a 2024.
Diante desse cenário, o público europeu passou a buscar boas ofertas com mais intensidade. Inovação e estratégias de marketing mais eficientes também entraram na lista do que esses clientes consideram na hora de escolher uma marca.
Tendências de consumo na Europa
Algumas dinâmicas vêm moldando o mercado europeu e merecem a atenção das cooperativas interessadas em exportar para a região. As principais são as seguintes.
Preferência pelas lojas físicas torna o presencial imprescindível
Apesar do crescimento do comércio eletrônico, a maior parte dos consumidores europeus mantém o hábito de comprar em lojas físicas. Segundo o relatório The State of Shopping 2024, realizado pela ShopFully em parceria com o Offerista Group, 92% dos entrevistados preferem comprar presencialmente, pela possibilidade de ver e experimentar os produtos.
O digital, porém, segue relevante no processo de decisão: 78% dos consumidores pesquisam online antes de fechar a compra. Cooperativas que pretendem crescer na Europa precisam, portanto, integrar os canais físicos e digitais.
Com a baixa lealdade às marcas, qualidade e preço decidem a compra
A fraca fidelidade dos compradores europeus às marcas é outro fator a considerar. Apenas 16% se declaram completamente leais, enquanto a grande maioria decide com base no preço e na qualidade do que está comprando.
Nesse contexto, o cooperativismo brasileiro pode encontrar espaço ao oferecer produtos e serviços que proporcionem uma boa experiência ao consumidor, com preço acessível e justo, de modo que o cliente enxergue valor real na compra.
Investir em promoções e cupons também é uma boa prática comercial, já que muitos consumidores esperam por essas oportunidades para concluir uma compra.
Em momentos de incerteza, o relacionamento e a experiência são cruciais
O cenário de cautela que cerca os consumidores europeus reduziu o poder de compra de boa parte deles. Em momentos assim, a relação do cliente com a marca pesa na disputa por um lugar no carrinho.
O antes, o durante e o depois da compra precisam ser bem resolvidos e proporcionar uma experiência positiva a quem está comprando. É esse cuidado que fortalece o vínculo e aproxima as cooperativas do consumidor final.
Retirar na loja é uma prática difundida e incentiva novas compras
O chamado “click and collect”, conhecido no Brasil como retirada na loja, é outra tendência consolidada na Europa. Muitos consumidores pesquisam e compram online, mas fazem questão de buscar o produto pessoalmente no ponto de venda.
O método abre uma dupla oportunidade: ao ir à loja retirar o pedido, boa parte dos clientes acaba realizando novas compras. Além de comercializar o produto inicial, as cooperativas ganham, assim, novas chances de negócio.
A questão ambiental é uma prioridade
Produtos sustentáveis também estão entre as prioridades dos europeus. Esse fator pesa na decisão de compra, mas poucos consumidores se dispõem a pagar mais por ele. Unir sustentabilidade e preço competitivo, portanto, é a chave para se destacar nesse mercado.
Maiores mercados e parcerias com Brasil
Dentro do continente, alguns países e mercados oferecem oportunidades mais claras de crescimento para as cooperativas brasileiras. Conheça os principais.
Dinamarca
O mercado dinamarquês é um dos mais promissores para as cooperativas brasileiras na Europa. O país reúne os consumidores mais confiantes do continente, que buscam valor nos produtos e nas marcas mesmo em tempos difíceis.
Com quase 6 milhões de habitantes, a Dinamarca combina um mercado de trabalho flexível com uma economia capaz de se adaptar bem a choques e riscos externos. Essa estabilidade é uma vantagem para as marcas que pretendem investir em exportação.
Mercosul-UE
O acordo entre o Mercosul e a União Europeia é mais um movimento que aproxima os mercados brasileiro e europeu. Assinado pelos dois blocos em janeiro de 2026, com a parte comercial em vigor provisório desde maio, o tratado estabelece uma ampla zona de livre comércio e cria inúmeras vantagens de negócios.
Para as cooperativas brasileiras, o potencial de crescimento no longo prazo é expressivo, já que o acordo integra dois dos maiores blocos econômicos do mundo e abre um mercado estratégico de 450 milhões de habitantes.
Holanda
Dados do Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC) mostram que a Holanda é o principal destino das exportações brasileiras na Europa, o que faz do país um mercado de grande vantagem competitiva para as cooperativas.
Os Países Baixos têm preferência por produtos brasileiros, com destaque para soja e derivados, minério de ferro e aço, e o Brasil se consolida como o maior receptor de investimentos holandeses na América Latina.
Alemanha
Uma das maiores economias e a principal potência comercial da Europa, a Alemanha é o terceiro maior destino das exportações brasileiras no bloco europeu. Essa relação comercial sólida reforça o papel estratégico do país como um dos principais parceiros econômicos do Brasil na região.
Embora a confiança do consumidor alemão esteja em queda, pressionada pelo temor de tarifas e pelo avanço da inflação, o cenário guarda pontos positivos para o Brasil. Os governos dos dois países mantêm tratados de parceria voltados à economia, o que pode abrir boas oportunidades de negócios para as cooperativas brasileiras.
Conclusão
Com consumidores diversos e exigentes, a Europa segue entre os mercados mais relevantes para as exportações brasileiras. Atentas às preferências do público e às oportunidades nos países estratégicos, as cooperativas podem fortalecer sua presença internacional nesse bloco.
Para ter sucesso, o caminho passa por sustentabilidade, presença física e preços competitivos. É essa combinação que permite ao cooperativismo brasileiro contornar a cautela econômica dos consumidores europeus e construir negócios de longo prazo na região.
Notícias negócios
13/07/2026
Como as cooperativas de crédito impulsionam o Plano Safra
O Plano Safra é o principal instrumento do governo federal de apoio à produção agropecuária, disponibilizando crédito rural subsidiado e outras condições que beneficiam quem atua no campo.
No Plano Safra 2025/2026, o valor reservado pelo Governo Federal para a agricultura empresarial foi de R$ 516,2 bilhões. Nesse cenário, as cooperativas de crédito se destacaram: juntas, Sicredi, Sicoob e Cresol liberaram cerca de R$ 145 bilhões em crédito rural no ciclo, o equivalente a aproximadamente 28% do valor do programa.
Plano Safra: como funciona?
O Plano Safra opera por meio do chamado crédito rural. O governo subsidia linhas de financiamento para os produtores, oferecidas por diversas instituições financeiras públicas e privadas. Com duração anual, o programa geralmente vai de julho de um ano a junho do ano seguinte.
Nesse período, o governo destina recursos às instituições financeiras para que a vantagem chegue ao produtor. Para viabilizar juros mais baixos, a União paga a diferença entre a taxa cobrada de quem toma o empréstimo e a remuneração necessária às instituições, a chamada equalização, além de ajudar a cobrir os custos das operações.
Importância do Plano Safra
Criado em 2003, o programa surgiu para impulsionar o agronegócio, um setor estratégico para a economia nacional. Vale lembrar que o agronegócio responde por cerca de 20% a 25% do PIB (Produto Interno Bruto) brasileiro e é um dos principais motores do crescimento do país.
O incentivo ajuda a custear despesas do processo de produção agrícola e facilita aquisições essenciais, como terras, insumos e maquinários.
A importância das cooperativas de crédito
Entre as instituições financeiras que operam o Plano Safra, o cooperativismo de crédito tem papel relevante, ampliando o acesso aos financiamentos e chegando a regiões que os bancos tradicionais não atendem.
O modelo também se destaca pela proximidade com o produtor rural, pelo estímulo às economias locais e pela divisão das sobras entre os agricultores cooperados. Essa presença na comunidade e a atenção ao desenvolvimento social garantem às cooperativas uma participação essencial em cada edição do programa.
Mudanças regulatórias e papel das cooperativas
Uma nova resolução do CMN aumentou as exigibilidades do crédito rural, afetando também as cooperativas de crédito. Com a medida, uma parcela maior dos depósitos à vista, da poupança rural e das emissões das LCAs (Letras de Crédito do Agronegócio) passou a ser direcionada obrigatoriamente ao crédito rural, o que eleva o volume de recursos privados destinado ao financiamento da atividade agropecuária.
O cooperativismo segue forte nesse mercado. Frente aos R$ 516,2 bilhões reservados à agropecuária empresarial no Plano Safra 2025/2026, os cerca de R$ 145 bilhões liberados pelas três maiores cooperativas de crédito do país representam perto de 28% do programa.
Os resultados de Sicredi, Sicoob e Cresol no Plano Safra 2025/2026
Para o Plano Safra 2025/2026, as principais cooperativas de crédito anunciaram um alto volume de recursos em benefício dos produtores rurais, e os balanços de fim de ciclo confirmaram as expectativas.
Sicredi
O Sicredi anunciou R$ 68 bilhões para o Plano Safra 2025/2026, valor 10% superior ao concedido no ano-safra anterior, e fechou o ciclo superando a própria previsão, com R$ 69 bilhões liberados em mais de 320 mil operações.
Na época do anúncio, a carteira dedicada ao agro somava R$ 102 bilhões em saldo, número que reforçava a posição do Sicredi como, segundo a própria instituição, a maior financeira privada do Brasil no setor.
Cresol
Com a meta inicial de liberar R$ 15 bilhões, a Cresol superou as expectativas e chegou a R$ 16,8 bilhões em recursos no Plano Safra 2025/2026. O valor representa um aumento de 40,4% nos repasses em comparação ao ano-safra 2024/2025.
Foram realizadas 115,6 mil operações, com ticket médio de R$ 145,6 mil. As linhas de crédito mais acessadas foram o Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar), com R$ 6,9 bilhões, e o Pronamp (Programa Nacional de Apoio ao Médio Produtor Rural), com R$ 4,2 bilhões.
Sicoob
O Sicoob encerrou o ciclo 2025/2026 com R$ 59,5 bilhões em crédito rural liberado, crescimento de 6,88% sobre a safra anterior, em mais de 194,7 mil operações realizadas com produtores de todo o Brasil.
O balanço confirmou ainda a concentração dos recursos em pequenos e médios produtores, que responderam por 63% das operações da instituição no período.
O que esperar do Plano Safra 2026/2027
O novo ciclo já começou. Lançado pelo Governo Federal em 30 de junho de 2026, o Plano Safra 2026/2027 destina R$ 525,1 bilhões à agricultura empresarial, R$ 8,9 bilhões a mais que na temporada anterior, com redução das taxas de juros nas principais linhas e reforço nos recursos para investimento e modernização das propriedades.
As cooperativas de crédito prometem ampliar ainda mais sua participação. O Sicredi prevê disponibilizar R$ 72,1 bilhões; o Sicoob projeta cerca de R$ 70 bilhões; e a Cresol estabeleceu a meta de R$ 18 bilhões.
Somadas, as previsões das três cooperativas superam R$ 160 bilhões para o novo ano agrícola, um sinal de que o protagonismo do cooperativismo no financiamento do agro deve seguir em expansão.
Conclusão
O Plano Safra representa uma importante ação do governo para impulsionar o crescimento e o desenvolvimento do agronegócio brasileiro. O programa facilita a aquisição de produtos e equipamentos essenciais à produção, que dificilmente estariam ao alcance dos produtores sem esse apoio.
O protagonismo das cooperativas evidencia a relevância desse modelo de negócio para a economia do país e para o agro. O cooperativismo fomenta o programa e ajuda pequenos e médios produtores a conquistarem os recursos necessários para movimentar o agronegócio.
Notícias negócios
10/07/2026
Dicas e boas práticas de gestão da flutuação cambial (hedging) para cooperativas exportadoras
Ao exportar e importar, as cooperativas trabalham com diferentes moedas e, portanto, convivem com o risco das mudanças no câmbio. Para não se prejudicar, é preciso estar preparado e atento ao cenário financeiro mundial.
A gestão da flutuação cambial é uma estratégia essencial para cooperativas que querem crescer no exterior. Com boas práticas de hedging, o processo de exportação fica mais seguro e vantajoso para as marcas.
Benefícios e boas práticas do hedging
A gestão do câmbio é essencial para a segurança financeira na hora de fazer negócio com outros países. É preciso um protocolo, consultoria com instituições financeiras autorizadas e parceiros de confiança para esse processo de exportação.
Afinal, o mercado de câmbio, também conhecido como Forex (Foreign Exchange), é onde se negocia com moedas estrangeiras. As diferenças entre as moedas circulantes em cada país e as características próprias das diversas economias geram a necessidade de uma gestão estratégica.
Possibilidades de novas parcerias
Com técnicas de hedging, é possível criar acordos que beneficiem ambos os lados e assegurem a proteção financeira nos negócios. Dessa maneira, a gestão do câmbio é um importante passo da cadeia produtiva e uma maneira de mitigar possíveis riscos financeiros.
Além disso, ter uma troca segura com outras organizações passa maior confiabilidade para as instituições parceiras. Quando se trabalha com previsibilidade e estabilidade, fica mais fácil fechar novos negócios e expandir a rede de parceiros.
O que é hedging?
O hedge cambial é a estratégia usada contra o risco das flutuações cambiais. Ele funciona com o apoio de instrumentos que determinam a fixação de uma taxa cambial para as trocas e vendas entre diferentes moedas.
Essa gestão serve para proteger e assegurar maior segurança financeira para as cooperativas exportadoras, uma vez que estas trabalham com moedas e economias além da brasileira. Com essa prática, é possível ter maior previsibilidade e transações comerciais mais transparentes na exportação.
Por exemplo, se uma cooperativa precisa pagar US$ 100 mil para um fornecedor em um contrato que terminará em três meses, o dólar, que no momento do negócio está valendo R$ 5, pode valer menos ou mais no futuro. Ao fixar a taxa cambial, garantirá que o valor em reais não mude quando a cooperativa for realizar o pagamento.
Boas práticas de hedging
Algumas práticas de hedging asseguram maior proteção para as cooperativas exportadoras. São elas:
Mitigar os riscos de variação cambial
Um dos principais pontos da adoção do hedging é a mitigação de riscos causados pela variação cambial. Com a gestão da flutuação cambial, os contratos seguem uma taxa fixa e acordada no momento em que se fecham os negócios.
Assim, nas exportações ou importações, as operações de câmbio se tornam previsíveis e podem evitar futuros prejuízos.
Trazer maior previsibilidade de fluxo de caixa
Ao saber exatamente quando a cooperativa deve pagar ou irá receber, o time do financeiro tem maior previsibilidade do fluxo de caixa e das margens de lucro e prejuízo que virão de um acordo comercial.
Como a organização financeira é um aspecto essencial dos negócios, a gestão de câmbio torna essa previsibilidade possível e garante maior eficácia para a cooperativa.
Assegurar as margens comerciais
É importante fixar a taxa de câmbio não apenas para se proteger de perdas financeiras, mas também para manter as margens de ganho apesar das oscilações e desvalorizações cambiais.
Assim se garante que, mesmo que uma moeda passe a valer menos, o lucro virá da taxa pré-acordada no contrato.
Fixar a taxa de câmbio para transações futuras
Ao fechar contratos de longo prazo para exportação ou importação, é importante pensar na taxa de câmbio desses projetos com o passar do tempo. Pode ser que os negócios valham a pena no câmbio atual, mas questões internas ou geopolíticas mudem o valor das moedas envolvidas.
Para proteger as receitas e os investimentos de ambas as organizações nesse contrato, consolidando uma estabilidade financeira ao longo do tempo, é importante fixar e ir ajustando as taxas.
Definir o percentual do risco a proteger
Vale ressaltar que os riscos fazem parte de um contrato, especialmente no cenário internacional. É preciso medir qual o possível impacto dessa flutuação cambial no balanço e verificar como uma mudança na cotação pode afetar os negócios.
Com isso, a cooperativa pode definir o percentual do risco a proteger. Ou seja, ela decide quanto da exposição será coberta pelo hedge, afinal, nem sempre é necessário ou possível proteger por completo o valor.
Conclusão: hedging como estratégia
Existem diversos benefícios na adoção das práticas de hedging. Exportar com uma gestão de flutuação cambial é estar preparado para os riscos e mudanças do mercado, sem comprometer os negócios.
Além dos cuidados com a flutuação cambial, a exportação e importação exigem atenção redobrada às legislações, normas e processos de diferentes países. Para estar preparado, o NegóciosCoop lançou um e-book que ajuda as cooperativas. Confira o conteúdo: Exportação para Cooperativas III: Questões operacionais para exportação.
Notícias negócios
03/07/2026
Gestão ambiental: como calcular a pegada de carbono da sua cooperativa
Você sabe quantas emissões de gases de efeito estufa sua cooperativa libera? Em termos gerais, tem noção de quantas árvores precisam ser plantadas para harmonizar o efeito das suas produções? Diante de um mercado mais exigente, a pegada de carbono é um fator que vai além da busca pela sustentabilidade.
No cooperativismo, a preocupação com o meio ambiente e com a comunidade não ficam só no discurso. São instituições com uma governança que verdadeiramente busca uma produção mais limpa. Entre as medidas, uma que não pode ficar de fora é a gestão ambiental e a redução da pegada de carbono.
O que é a pegada de carbono?
A pegada de carbono consiste no valor das emissões de gases de efeito estufa liberadas por uma cooperativa. Ou seja, serve como um indicador ambiental para entender como as atividades de uma instituição contribuem negativamente ou positivamente para o meio ambiente.
Essa conta entende o quanto a produção de uma instituição está gerando de gases que, liberados na atmosfera, aceleram o aquecimento global. Incluem-se as emissões geradas por motores usados em veículos ou aquecedores, pelo consumo de eletricidade dos escritórios e pela queima de combustíveis fósseis.
É a soma das toneladas de dióxido de carbono (CO2), do metano, do óxido de nitrogênio, dos clorofluorcarbonos (CFCs) e de todos os outros gases que contribuem para o aquecimento global.
Importância da gestão ambiental para acessar mercados exigentes
Trabalhar com uma gestão ambiental que meça e controle a pegada de carbono é essencial. Segundo Cristiano Lagôas, presidente da Associação Brasileira de ESG, o modelo cooperativista ilustra na prática a possibilidade de conciliar crescimento econômico com preocupação ambiental.
“Estamos diante de um formato de organização que considera a preservação ambiental prioritária e coloca em destaque o bem-estar humano, enquanto adota uma abordagem participativa na governança corporativa. O cooperativismo certamente se apresentou como um parceiro estratégico para a implementação da agenda ESG no Brasil”, afirmou Lagôas ao Sistema OCB/MS.
Essa característica se torna um diferencial competitivo para esse modelo de negócios, afinal, os mercados exigentes e as novas tendências de consumo valorizam instituições responsáveis, cujos produtos e serviços não sejam prejudiciais para a natureza.
O mundo em busca da sustentabilidade
É por conta dessa tendência, inclusive, que começou um movimento mundial, liderado pela ONU (Organização das Nações Unidas), que busca a redução da emissão dos gases do efeito estufa (GEE).
Entre as maneiras de reverter esse quadro, surgem os créditos de carbono, uma ferramenta que transforma a diminuição do aquecimento em forma de gerar receita. Ao reduzir emissões, as marcas ainda se destacam no mercado.
Dessa maneira, investir em sustentabilidade é investir em novos parceiros, clientes e fornecedores que estão preparados para o momento que o mercado está vivendo. Apostar em uma cadeia produtiva com baixa pegada de carbono é essencial para aumentar o potencial das marcas nos seus setores de atuação.
Como calcular a pegada de carbono
Calcular a pegada de carbono é colocar em números o impacto gerado por uma cooperativa. Para esse cálculo, é necessário fazer a soma e a análise de várias atividades e fatores diferentes.
Não existe apenas uma fórmula, e sim várias maneiras de quantificar como o consumo de energia, produção, descarte de resíduos e outros aspectos contribuem para as emissões. Diversas calculadoras online e ferramentas confiáveis estão disponíveis.
O Sistema OCB lançou, em parceria com a Ambipar, o Guia Metodológico do Inventário de Emissões de Gases de Efeito Estufa (GEE). O documento foi criado para apoiar cooperativas no registro e cálculo das suas emissões de GEE. Com base na metodologia do GHG Protocol, as cooperativas podem fazer essa medida simples e padronizada, fundamentada no padrão global mais utilizado para contabilizar e gerenciar o uso de gases de efeito estufa.
Faça o download do guia por aqui: Guia Metodológico do Inventário de Emissões de Gases de Efeito Estufa
Créditos de carbono: uma oportunidade de negócios
Além de ajudar a se destacar no mercado, uma produção limpa pode trazer impactos positivos reais para os negócios quando aplicados os créditos de carbono.
Entre os setores mais promissores para gerar créditos de carbono no Brasil estão o agropecuário e o de energia, fortemente presentes no cooperativismo.
Esses setores estão em vantagem competitiva, e há muitas maneiras pelas quais as cooperativas podem obter créditos de carbono e equilibrar sua emissão de gases. Em artigo, o NegóciosCoop explica como:
Títulos verdes
Os títulos verdes são títulos de renda fixa emitidos por empresas, governos e organizações para promover iniciativas econômicas de sustentabilidade. Eles funcionam pela conservação de florestas e, economicamente, são uma grande aposta: eles provam que a floresta em pé vale mais do que qualquer atividade de exploração na Amazônia.
Uma pesquisa divulgada pelo Banco Mundial em 2022 mostrou que investir para manter a floresta preservada pode valer mais que a criação de gado, um dos principais causadores do avanço do desmatamento na Amazônia.
Ou seja, plantar árvores para equilibrar sua emissão de gases de efeito estufa, além de trazer benefícios para o meio ambiente, resulta em retornos reais para os negócios.
BNDES Créditos de Carbono
Foi lançado, em 2022, um programa de venda de créditos de carbono organizado pelo Banco Nacional de Desenvolvimento Econômico e Social (BNDES). O projeto surgiu para incentivar instituições que valorizam e buscam a preservação do meio ambiente e que querem ajudar na redução de emissão de CO2.
Nomeado de BNDES Créditos de Carbono, foi a primeira iniciativa do tipo criada por um banco brasileiro. O projeto trata a comercialização de carbono no mercado como uma maneira de trabalhar na descarbonização da economia brasileira.
Saneamento
Outra maneira não tão óbvia de melhorar o meio ambiente é o investimento em saneamento. O tratamento de esgoto surge como uma forma de gerar créditos de carbono, pois cada estação de tratamento pode gerar energia a partir do gás metano, retirado do lodo resultante do saneamento.
O Marco Legal do Saneamento, aprovado em 2020, promoveu um avanço nos investimentos em tratamento de esgoto, o que abriu, desde então, maiores oportunidades nesse setor.
Conclusão: por que medir a pegada de carbono
Medir a pegada de carbono deixou de ser apenas uma meta ambiental para se consolidar como uma estratégia essencial de inteligência de mercado. Para o cooperativismo, que já possui a responsabilidade socioambiental em seu DNA, quantificar as emissões é o passo prático que transforma o discurso da agenda ESG em dados reais e mensuráveis.
Ao conhecer e gerenciar o seu impacto por meio de ferramentas como o Guia do Sistema OCB, a cooperativa se adequa às exigências de consumidores e parceiros mais rigorosos e destrava o acesso a novas oportunidades de negócios – como os créditos de carbono e os títulos verdes.
Além disso, o Sistema OCB desenvolveu o ESGCoop, uma solução fundamentada na metodologia de avaliação de performance e análise de indicadores de sustentabilidade - confira!
Notícias negócios
26/06/2026
Desafios e oportunidades de negócios para as cooperativas agropecuárias no segundo semestre de 2026
O segundo semestre de 2026 deve ser marcado por maior incerteza climática e desaceleração do crescimento do agronegócio. A chegada do El Niño, conflitos geopolíticos e o contexto financeiro do Brasil contribuem para um crescimento mais lento.
Ao mesmo tempo, o momento mais favorável para a compra de insumos destinados à nutrição animal no confinamento bovino pode abrir novas oportunidades para as cooperativas.
Cenário do agronegócio brasileiro em 2026
O setor do agro iniciou 2026 em crescimento, impulsionado principalmente pela soja e pelo segmento de carnes, que vivem um momento positivo para os negócios. Mas, com a aproximação do segundo semestre, algumas coisas podem mudar.
Apesar dos bons resultados no início do ano, especialistas projetam perda de ritmo nos próximos meses devido a fatores climáticos, como o El Niño. O fenômeno natural, marcado pelo aquecimento das águas superficiais do Oceano Pacífico Equatorial, deve voltar com um novo episódio nos próximos meses.
O El Niño costuma impactar a chuva, a temperatura e, consequentemente, o desempenho das lavouras do Brasil.
Dados do PIB e da renda agropecuária em 2026
Enquanto há expectativa de quedas na produção de arroz, feijão, algodão, trigo, milho e carne bovina, é um momento de avanço da soja, junto à recuperação das safras de café e cana.
A recuperação do abate de bovinos deve ocorrer apenas a partir do segundo semestre de 2027. Além disso, uma queda de preços de commodities e alta dos insumos devem limitar a capitalização do produtor no médio prazo.
Com o avanço dos preços do petróleo e dos insumos agrícolas, como fertilizantes, defensivos, combustíveis e sementes, a rentabilidade dos produtores também é outro fator que provavelmente irá sofrer impactos negativos.
Cenários das commodities
Saiba qual o contexto de crescimento ou diminuição no avanço das principais commodities brasileiras.
Soja: o ano começou com o avanço expressivo da produção doméstica brasileira, e previsão de novo recorde em 2027. A China segue como principal importador da soja do Brasil (respondeu por cerca de 79% do total em 2025). A tendência é positiva, pois a produção de biodiesel vem crescendo substancialmente e o óleo de soja é a sua principal matéria-prima.
Milho: os preços do milho seguem sustentados pelos menores estoques globais e um avanço na demanda interna. No Brasil, a projeção após o crescimento da produção na primeira safra é de recuo no segundo semestre.
Trigo: a produção brasileira deve recuar novamente, refletindo a redução da área plantada. Entre os fatores que explicam esse movimento estão a menor rentabilidade da cultura, as limitações do seguro agrícola e o avanço da área destinada à segunda safra de milho. Com isso, o país deve continuar dependente de importações em níveis acima da média histórica, tendo a Argentina como principal fornecedora de trigo.
Leite: a produção brasileira segue em expansão. O cenário pode ser favorecido pelo fortalecimento do real frente ao dólar e pelo aumento do consumo interno, impulsionado por eventos como a Copa do Mundo e as eleições. Entre os riscos para o setor estão possíveis impactos do conflito no Oriente Médio sobre os custos de energia, combustíveis, frete e ração animal.
Café: os preços vêm recuando, acompanhando o otimismo com a oferta global para o ciclo 2026/27. No Brasil, a colheita iniciada em maio avança em ritmo mais acelerado do que no ano anterior, o que tende a manter pressão sobre as cotações no curto prazo. Por outro lado, uma eventual intensificação do conflito no Oriente Médio pode elevar os custos de produção, especialmente com energia, combustíveis e frete.
Cenário internacional é volátil
O cenário econômico internacional vive um momento de instabilidade. Guerras no Oriente Médio e taxas americanas impactam o comércio mundial, o que gera também consequências na economia.
O contexto do segundo semestre é desafiador. Os conflitos geopolíticos pressionam os preços do petróleo e trazem incertezas para as cooperativas. A fragilização do dólar e pressões inflacionárias disseminadas impactam diretamente as economias emergentes.
Tendências e perspectivas para o segundo semestre
Algumas tendências marcam a chegada do segundo semestre de 2026. A primeira delas é uma maior oferta de soja, grãos e subprodutos industriais. É um momento positivo para a safra de soja, que deve atingir níveis recordes e elevar o volume de processamento e de farelo de soja disponíveis no mercado.
Além disso, cresce a produção de etanol de milho no Brasil, chegando a 20 bilhões de litros anuais e aumentando a oferta de subprodutos utilizados na nutrição animal.
Outra tendência observada é o avanço das tecnologias para monitoramento climático, planejamento e controle de custos. Neste momento, cresce o uso de tecnologia para acompanhamento de desempenho das safras.
O aumento dos riscos climáticos também exige um monitoramento reforçado e planejamento criterioso, que pode ser feito com auxílio de ferramentas digitais.
Pontos de atenção para cooperativas do agro
Nesse segundo semestre, será necessário se atentar a algumas características que vão marcar o mercado e podem trazer prejuízos. Serão alguns riscos para o agronegócio:
Estiagens e excesso de chuvas por conta do El Niño
O fenômeno natural tende a trazer problemas distintos em diferentes regiões do país. O El Niño acaba por intensificar as características climáticas regionais, causando redução de chuvas e estiagens em alguns ambientes, enquanto outros poderão sofrer com o excesso de água, solo encharcado e avanço de doenças.
As regiões mais propensas à redução das chuvas serão Norte e Nordeste, além da porção norte do Centro-Oeste e do Sudeste. Tal mudança pode atrapalhar as culturas e trazer risco de perdas. Na Região Sul, o El Niño costuma aumentar os volumes de chuva, dificultando as operações no campo, atrapalhando o manejo e favorecendo o surgimento de doenças.
Choque de custos com produção e transporte
Outro ponto importante para as cooperativas ficarem de olho é o econômico. Será necessário estar atento à organização financeira, pois o aumento nos gastos com a produção e com a logística de transporte podem afetar os negócios.
Práticas como gestão de margem por lote, monitoramento diário dos mercados e uso de tecnologia para acompanhamento de desempenho ajudam a reduzir os riscos e dominar as oscilações, aumentando assim a previsibilidade e segurança financeira.
Contexto financeiro do país mais apertado
O Brasil também vive um momento econômico que pode ser difícil para as cooperativas do agronegócio. Com condições financeiras de mercado mais apertadas, as marcas se veem em um contexto de programas governamentais ao setor reduzidos e incertos.
Financiamento do agronegócio brasileiro
Meios de financiamento se tornam uma medida importante com o passar do ano. Apesar do esfriamento econômico em 2026, o agronegócio recebe o suporte de incentivos federais voltados à renegociação de dívidas e ao estímulo ao consumo.
Crédito rural, inadimplência e endividamento
Após uma queda em 2025, o crédito rural voltou a crescer em 2026, mas ainda enfrenta dificuldades devido aos juros altos, ao aumento dos custos de insumos, como fertilizantes e sementes, e ao maior risco de inadimplência.
Apesar desse cenário, as renegociações pelo programa Desenrola Rural e incentivos para compra de máquinas agrícolas pelo Move Rural ajudam a impulsionar essa recuperação.
Mercado de capitais
Em um momento em que a economia não está tão aquecida, o mercado de capitais surge como uma alternativa para as cooperativas do agronegócio. Ele se torna uma fonte alternativa de financiamento, complementando crédito bancário. Entre as opções, destaca-se a renda fixa.
Setorialmente, o uso do mercado é disseminado, com destaque para o lançamento do Regime Fácil pela Comissão de Valores Mobiliário (CVM) em 2025, que simplifica o acesso de pequenas e médias empresas às emissões de dívida.
Plano Safra
Considerando o período entre julho e abril de cada Plano Safra, o ciclo 2025/26 mantém a tendência de desaceleração observada nos últimos anos, com queda de 18% na comparação anual.
O recuo foi mais intenso nas regiões Nordeste (-26%) e Norte (-24%). O Centro-Oeste registrou retração semelhante à média nacional (-18,1%), enquanto Sul (-14,5%) e Sudeste (-17,3%) apresentaram uma queda menor. Agora, o governo estuda lançar uma linha de crédito para compra de fertilizantes no Plano Safra 2026/27.
Conclusão: um semestre de oportunidades e desafios no campo
O segundo semestre de 2026 deve exigir maior capacidade de adaptação das cooperativas agropecuárias. Fatores climáticos e geopolíticos pedem maior atenção e habilidade de transformação.
Em um cenário de desaceleração econômica e maior risco climático, monitoramento reforçado, gestão eficiente de custos e tecnologias se tornam ainda mais essenciais.
Clique aqui e fique por dentro do panorama econômico que impacta o cooperativismo como um todo!
Notícias negócios
22/06/2026
5 benefícios dos consórcios de exportação: como cooperativas podem se unir para acessar mercados externos
Os consórcios de exportação são uma prática comum do mercado que ajuda no crescimento de marcas pequenas e médias. Eles garantem que as cooperativas tenham mais poder de negociação com mercados externos.
A intercooperação possibilita que essas instituições acessem países que, individualmente, seriam mais difíceis. Ou seja, ao unir forças, algo que o cooperativismo já sabe fazer como ninguém, as marcas conseguem ter mais solidez e robustez para exportar e importar.
O que são consórcios de exportação?
No comércio exterior, um consórcio de exportação funciona como uma aliança estratégica. É a união de um grupo de cooperativas ou empresas com um objetivo em comum: dividir custos operacionais e ganhar escala para fechar exportações que seriam difíceis de realizar individualmente.
Desse modo, nos consórcios de exportação, as cooperativas se unem a fim de expandir suas operações e viabilizar a entrada em novos países. É uma forma de intercooperação estratégica para as cooperativas que almejam explorar as oportunidades de negócio no mercado internacional.
O consórcio promove, portanto, melhores condições comerciais e operacionais para exportação. Ao unir os negócios, o ganho de escala e a aglomeração trazem, para as cooperativas, mais recursos e verbas para investir no crescimento internacional, além de uma capacidade financeira maior.
Como cooperativas podem se unir para acessar mercados
Mesmo sem consórcios, as cooperativas já trabalham na base da união e do coletivo. Essas características do modelo facilitam a abordagem dos consórcios, uma vez que iniciativas de intercooperação são algo comum no cooperativismo.
Para formar um consórcio de exportação, cooperativas do mesmo setor, com interesses em comum de exportação, usam essa prática corriqueira do setor. Elas se unem para investir no mercado externo de forma conjunta e, assim, chegar mais longe.
Combinados prévios à exportação
Antes de fechar um contrato, porém, as cooperativas devem entrar em acordo sobre quais serão as responsabilidades, os recursos, as decisões e as metas de cada uma.
Apesar de interesses mútuos, as cooperativas têm suas necessidades individuais. Ao formalizar a participação de todas as partes e quais ganhos buscam nesse negócio, é possível avançar com estratégias claras e planos cujos resultados estejam alinhados com as duas partes envolvidas.
5 benefícios da exportação consorciada
Se bem organizada e pré-acordada, a exportação consorciada consegue trazer inúmeros benefícios para o cooperativismo.
1. Consórcios de exportação e incentivos comerciais
Um dos primeiros ganhos de trabalhar de maneira conjunta é o acesso aos incentivos governamentais. Por conta da maior robustez, esse modelo de exportação é mais valorizado por entidades do governo, associações e outras instituições.
Ou seja, a exportação por meio de consórcio facilita a busca por crédito, incentivos fiscais e emendas de fomento à exportação. Em alguns países, inclusive, governos locais e nacionais também apoiam de forma mais forte os consórcios de exportação. É uma maneira de ajudar tanto as marcas que entram no país como as instituições regionais.
2. Menos gastos aduaneiros
O trabalho em união também diminui os gastos aduaneiros. Essas despesas são aquelas provenientes do processo de importação, necessárias na liberação das mercadorias na alfândega, ou seja, na aduana. Esse órgão governamental é quem controla e fiscaliza a chegada e saída de produtos no país.
Os gastos aduaneiros, portanto, são essenciais para a entrada legal de uma mercadoria no país. Eles impactam o preço final do produto, mudando o frete, as taxas e os impostos. Para minimizar esses gastos, o consórcio de exportação surge como uma ferramenta de divisão de contas. Uma vez que esse valor será partilhado entre ambas as partes, fica mais acessível.
3. Maior poder de negociação
Dificilmente cooperativas de pequeno e médio porte teriam grandes poderes de negociação como têm quando estão trabalhando unidas.
O consórcio de exportação possibilita que, reunidas, as cooperativas consigam fechar contratos e formalizar negócios mais vantajosos. Elas ganham poder de barganha com as instituições financeiras, clientes, transportadoras e fornecedores.
4. Acesso mais fácil a financiamentos
Os financiamentos de exportações são aqueles que incentivam marcas nacionais a irem para fora por meio de ajuda financeira para a comercialização, além de apoiarem na redução de riscos e aumentarem a competitividade.
Seja por meio de financiamentos privados ou públicos, como as linhas do Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e do Programa de Financiamento às Exportações (PROEX), o acesso a financiamentos é facilitado pela exportação consorciada. A união das cooperativas indica maior força no mercado do que uma operação individual e, portanto, o uso desse crédito fica mais viável.
5. Independência das cooperativas envolvidas
Uma das principais vantagens desse modelo de intercooperação é que, mesmo unidas nos negócios, as cooperativas mantêm a sua independência no mercado. Ou seja, cada uma garante que vai continuar trabalhando de acordo com sua governança.
Nesse modelo não ocorre a união das estruturas, então continuam sendo organizações distintas e livres, que apenas juntaram forças para conseguir exportar.
Conclusão: a intercooperação e os consórcios de exportação
Unidas, as cooperativas ganham mais força para exportar e crescer fora do país. Os consórcios de exportação se tornam, assim, uma prática de investimento e crescimento a longo prazo.
Para entender por que os consórcios e o modelo do cooperativismo são um bom negócio, além de compreender como exportar sendo uma coop é mais simples e eficiente, confira o e-book Exportação para Cooperativas IV: Cooperativismo como estratégia para exportação, do NegóciosCoop.
Notícias negócios
31/05/2026
Negociação de contratos internacionais: cláusulas essenciais e cuidados legais
Exportação e importação são práticas que permitem o crescimento de uma cooperativa para além do Brasil. Ao adentrar em novos países, as marcas encontram a oportunidade de atingir mais clientes, fechar com novos parceiros e remodelar seus produtos e serviços.
Para avançar no mercado com segurança, porém, é fundamental dominar as estratégias de negociação de contratos internacionais. Como cada país tem sua língua, estrutura logística e normas jurídicas, entender as especificidades do mercado fora do Brasil é um passo crucial.
Negociação de contratos internacionais
Graças à globalização e ao aumento das transações transnacionais, as exportações e importações são fundamentais para cada vez mais negócios. O mercado internacional representa boas oportunidades para as cooperativas brasileiras.
Essa tendência pode ser um motor para o cooperativismo. A possibilidade de exportar ajuda no crescimento econômico das cooperativas, servindo como um meio de continuar conquistando novos públicos e parcerias.
Mas, para conseguir ir além das fronteiras brasileiras, é preciso ter cautela. Exportar e importar é lidar com governos diferentes, o que exige maior cuidado na parte jurídica.
Particularidades dos contratos internacionais
Diferentemente de contratos nacionais, nem todos os contratos internacionais serão redigidos em português. É preciso escolher uma língua compreendida por ambas as partes como idioma oficial, evitando erros de tradução.
Quando os contratos são feitos em mais de uma língua, podem ocorrer traduções inadequadas ou erradas. Um erro ou interpretação equivocada pode mudar o sentido de um termo, prejudicando ou até invalidando algumas disposições contratuais.
Cuidados legais em acordos com outros países
Alguns aspectos precisam ter maior atenção na hora de formalizar acordos internacionais por meio de contratos e documentos legais.
Verificar a regularidade da empresa estrangeira
Um primeiro passo essencial é a verificação da regularidade da organização estrangeira. Ou seja, checar se de fato a instituição existe, qual sua constituição, quem são seus representantes e como está sua situação jurídica.
Esse passo é importante para entender até onde pode ir a negociação com a instituição, evitando que a cooperativa assine um contrato que possa tornar-se inválido ou prejudicial para os negócios.
Proteger-se contra a variação cambial e definir forma de pagamento
Outro ponto importante é o risco cambial. A variação das moedas usadas, tanto a brasileira quanto a internacional, pode impactar nos resultados e gastos. Dessa maneira, uma mudança brusca por uma questão interna ou geopolítica pode gerar prejuízos inesperados.
É preciso estar preparado para lidar com essas oscilações, determinando no contrato quais instrumentos jurídicos e decisões financeiras serão usados para mitigar os danos caso algo ocorra nesse sentido.
Estabelecer formas e prazos de entrega
A fim de evitar atrasos, que podem complicar toda a cadeia produtiva e as entregas finais aos consumidores e clientes, as cooperativas também precisam ter cuidados legais referentes às formas e prazos de entrega dos produtos.
As condições de logística e transporte devem ser definidas previamente. Questões como guerras, greves ou interrupções prolongadas na cadeia logística têm a capacidade de comprometer as datas definidas. Assim sendo, o contrato deve definir o que fazer nessas ocasiões e quem será responsável por tomar as medidas necessárias.
Escolher o foro de execução do contrato e a legislação do país a ser aplicada no contrato
A cláusula de jurisdição é uma das mais essenciais em contratos internacionais. É ela que define qual país será responsável pela jurisdição do contrato. Escolher o tribunal competente ajuda a saber quais regras e leis valem para o documento.
Em momentos de conflito ou mudanças, essa escolha é essencial para não haver arbitrariedade, e as decisões serem justas de acordo com a lei escolhida.
Definir os meios de comunicação para troca de informações
Graças à globalização e à digitalização, existem muitas formas de se comunicar entre países diferentes. É importante que, desde o início, seja estabelecida a maneira pela qual essa troca de informações vai ocorrer.
Seja por e-mail, WhatsApp ou outra plataforma, o canal de comunicação deve constar também nas cláusulas do contrato.
O que não pode faltar em contratos internacionais
Pensando nos cuidados legais e nas características dos contratos internacionais, algumas cláusulas são essenciais e devem fazer parte dos documentos formais da negociação. São elas:
Cláusulas de garantia: caso o contrato não traga bons resultados, é preciso que ambos os lados tenham, por escrito, algumas garantias definidas. Isso passa uma segurança a mais para os contratantes, que podem contar com reembolso ou penalidades e se proteger de possíveis riscos financeiros ou operacionais.
Força maior e hardship: caso alguma mudança ou acontecimento imprevisível acabe por prejudicar um dos lados do contrato, é importante assegurar a renegociação do documento. Isso acontece quando um dos lados sofre algum impedimento ou prejuízo por conta de uma força maior, como guerras, fenômenos da natureza ou outra questão.
Cláusulas compromissórias: para evitar que todas as questões parem na justiça, a cláusula compromissória garante que, caso haja alguma questão a ser debatida, será responsabilidade dos árbitros escolhidos pelas instituições, e seguirá as regras previamente definidas.
Cláusulas de Jurisdição: essa é a cláusula responsável por determinar qual estado terá o poder de julgar o contrato, ou seja, por qual jurisdição as instituições serão guiadas. Essa parte do documento é essencial para definir as regras e quem vai julgar um eventual conflito entre as partes.
Incoterms: os Incoterms referem-se aos International Commercial Terms (em português: termos internacionais de comércio). Essa parte do contrato padroniza algumas questões comerciais em ambas as partes, como seguros e transportes. A definição ocorre por entender que cada país carrega suas próprias regras e logística.
Estabilidade da moeda: a estabilidade da moeda, ou fixação do preço, ocorre por conta da movimentação dos valores e dos possíveis prejuízos pela variação cambial. Esta cláusula define a moeda usada e padroniza valores de produtos.
Cláusula penal: essencial para lidar com problemas no contrato, a cláusula penal é aquela que define qual sanção será conduzida para os erros e ações incongruentes com o contrato, protegendo e cobrindo ambos os lados.
Seguros: por fim, uma cláusula essencial é a de seguros, que protege as instituições em casos de danos ou prejuízo aos produtos durante a troca internacional. Ela é uma medida contra riscos que podem ocorrer durante a execução do contrato, especialmente em operações internacionais.
Conclusão
Contratos com outros países exigem mais atenção e cuidado. É importante conhecer as particularidades de cada nação, a fim de evitar erros por falta de comunicação e concordância. No fim, quando são feitos acordos que respeitam ambos os lados, as negociações internacionais podem ser extremamente benéficas.
Para se aprofundar no processo de exportação, confira o e-book do NegóciosCoop Exportação para Cooperativas III: Questões operacionais para exportação. Com ele, você aprende métodos seguros, melhores práticas e documentos essenciais para exportar.

Notícias negócios
26/05/2026
Regulação do cooperativismo de Seguros abre oportunidades de negócios para novo Ramo
O mercado de seguros passa por mudanças desde a Lei Complementar 213/2025. Graças à promulgação da Lei em 15 de janeiro de 2025, o setor sofreu transformações normativas a respeito dos seguros privados, previdência e capitalização. A partir da nova legislação, ficou permitida a atuação de cooperativas de seguros, aumentando a concorrência e abrindo oportunidades para o setor cooperativista
Além disso, o Ramo Seguros já foi aprovado em assembleia do Sistema OCB. A criação do oitavo ramo cooperativista ocorreu em 18 de março de 2025, em Brasília, durante Assembleia Geral Extraordinária (AGE) convocada pelo Sistema OCB.
Em outros países, o setor está entre os mais fortes do cooperativismo. No Brasil, só em 2024, o mercado segurador atingiu R$ 435,5 bilhões de faturamento. Os dados apontam para uma grande oportunidade que se abre para esse modelo de negócios.
Regulamentação em 2025 e contexto de oportunidades
A Lei Complementar 213/2025, promulgada no começo do ano passado, foi peça-chave para a entrada do cooperativismo no setor de seguros. A lei permite que, pela primeira vez no mercado brasileiro, as cooperativas possam ser integradas à regulamentação do Sistema Nacional de Seguros Privados (SNSP).
O SNSP é o órgão responsável pelos seguros no Brasil. Segundo o Decreto-Lei n.º 73 de novembro de 1966, que rege as operações de seguro, o Sistema Nacional – integrado pelo Conselho Nacional de Seguros Privados (CNSP), pela Superintendência de Seguros Privados (Susep) e pelas sociedades autorizadas a operar em seguros privados e capitalização, foi instituído para operar os seguros privados e a capitalização.
A nova lei permite que cooperativas de seguros operem em todos os ramos, exceto os vedados pelo Conselho Nacional de Seguros Privados (CNSP), como previdência e capitalização.
Cooperativas respondem ao CNSP e à Susep
Uma vez que passam a responder ao SNSP, as cooperativas devem cumprir as regras do Conselho Nacional de Seguros Privados (CNSP). Essa entidade é formada por representantes do Ministério da Fazenda, da Superintendência de Seguros Privados (Susep), do Banco Central do Brasil e da Comissão de Valores Mobiliários (CVM) que determinam as diretrizes e normas dos seguros privados, entre outras atividades.
A fiscalização das cooperativas de seguros será feita pela Susep. A autarquia, vinculada ao Ministério da Fazenda, surgiu na década de 60 e tem como responsabilidade assegurar o controle e fiscalização dos mercados de seguros.
Oportunidade de crescimento
Atualmente, muitos brasileiros, principalmente no ramo de automóveis, ainda não têm acesso a seguros, o que indica um espaço de crescimento para as cooperativas. Júlia Normande Lins, diretora da Susep, relatou em entrevista ao Valor Econômico que, dentro dos 75 milhões de veículos que constituem a frota circulante brasileira, mais de 40 milhões não possuem cobertura por seguro ou por proteção veicular.
Desse modo, a entrada do cooperativismo pode ser uma oportunidade de aumentar o acesso ao seguro no Brasil, algo ainda escasso no país. Além disso, o modelo de negócios tem um grande diferencial competitivo. Por se tratar de um negócio coletivo, a proximidade com os cooperados é um destaque das cooperativas de seguros.
Cooperativismo de seguros e as mudanças no setor
As novas regulações trazem também mudanças para o setor de seguros brasileiro, tanto para os provedores quanto para os consumidores.
Maior competição graças à entrada de cooperativas e associações no mercado
Ao ampliar a quantidade de participantes no mercado, o decreto ajuda a proporcionar pluralidade no setor e, consequentemente, aumentar a concorrência. A chegada das cooperativas e das associações traz maior competitividade, o que exige dos provedores de seguros uma necessidade de melhorar para se destacar.
Além disso, a medida ajuda a promover mais opções para os consumidores, pois a maior concorrência eleva o acesso a diferentes seguros no Brasil.
Cooperativas que já existem podem entrar no mercado de seguros
A Lei, ao regulamentar a atuação das cooperativas de seguros para além do setor agrícola, de saúde e de acidente de trabalho, oferece espaço para novos ramos do cooperativismo entrarem no mercado, gerando a expansão desse serviço dentro desse modelo de negócios.
Cooperativas de crédito e de saúde, por exemplo, podem aproveitar essa possibilidade. Ao Valor Econômico, Helton Freitas, presidente da Seguros Unimed, disse que enxerga caminhos de diversificação dos seus serviços graças à entrada do cooperativismo no mercado de seguros.
Multas mais pesadas e maior fiscalização
Uma vez sob supervisão da Susep, as cooperativas passam a responder a uma fiscalização mais árdua e responsável. A entidade pode multar os infratores que desobedecem a suas normas ou atuam sem autorização.
Se antes da nova lei as multas eram de no máximo R$ 1 milhão, as normas mudaram e agora definem que as cooperativas sancionadas podem ser multadas em até R$ 35 milhões, seguindo os limites predefinidos.
Desafios e o que falta definir
As transformações, apesar de positivas, também podem representar novos desafios para o cooperativismo. Algumas definições, inclusive, estão em aberto e aguardam decisões jurídicas para oficialização.
Definição de Open Insurance e o SRO (Sistema de Registro de Operações)
A mudança exige uma atenção maior à fiscalização e à regulação, para que as regras sejam proporcionais e de acordo com o funcionamento das novas entidades do setor de seguros.
Segundo a diretora da Susep, a entidade segue avaliando se o Open Insurance e o Sistema de Registro de Operações (SRO) serão obrigatórios para as cooperativas e associações desde o início, pois entende-se que o custo regulatório é um fator determinante para a entrada desses players no segmento.
Risco de perda da identidade cooperativista
Outro impacto, que precisa de atenção das cooperativas, é o risco de, ao seguir as novas normas, perder as características que moldam a identidade cooperativa.
As novas legislações contam com dispositivos que podem restringir a autonomia e a gestão democrática das cooperativas, essenciais nesse modelo de negócios.
Necessidade de adaptação às novas regras
Para se destacar e ganhar espaço neste segmento, as cooperativas deverão conseguir se adaptar às regras e ao funcionamento do mercado de seguros no Brasil.
A capacidade de ajustar as estruturas de capital e governança para cumprir o que é definido pela Susep sem perder a essência cooperativa vai definir o sucesso das operações.
Conclusão: o futuro do cooperativismo de seguros
“As cooperativas têm uma vocação natural para atuar com responsabilidade e inclusão. Este projeto reforça essa capacidade, permitindo que o cooperativismo contribua ainda mais para a proteção e o bem-estar da sociedade brasileira. É um avanço que reflete a maturidade do setor e a força do diálogo entre as entidades e o poder público”, explica Márcio Lopes de Freitas, presidente do Conselho de Administração do Sistema OCB.
A regulamentação traz mais concorrência e potencial de crescimento para o setor, o que pode ser positivo para os consumidores e para as cooperativas. Mas, a fim de aproveitar esse mercado promissor, será preciso se adaptar às mudanças e ganhar espaço com competitividade no mercado.
Notícias negócios
23/05/2026
Como melhorar a gestão da cadeia de suprimentos e a logística reversa em cooperativas
Para garantir que cada etapa de uma cooperativa esteja alinhada e funcionando da melhor maneira, é essencial construir uma gestão de cadeia de suprimentos eficiente e organizada. Ela é responsável por analisar o passo a passo da produção e comercialização da cooperativa, identificando gargalos e otimizando processos.
Na gestão da cadeia de suprimentos, inclusive, é benéfico apostar em uma logística reversa. Não apenas sustentável, essa ferramenta ajuda a fortalecer a relação com clientes e cooperados, destacando a marca com competitividade no mercado. Confira!
O que é gestão da cadeia de suprimentos - e para que serve?
O Supply Chain Management (SCM) ou gestão da cadeia de suprimentos é o gerenciamento de tudo o que envolve a produção e comercialização de um produto, monitorando seu caminho desde a aquisição da matéria-prima até o destino final com o consumidor.
Nessa análise, são estudados a logística, o manuseio de materiais, os softwares, o atendimento e o rastreamento de informações. Além disso, mantém-se uma integração com fornecedores, cooperados, fabricantes, transportadoras, clientes, varejistas e todos os outros integrantes do processo de comercialização.
Importância do SCM
Uma boa gestão de cadeia de suprimentos assegura um controle maior sobre a produção, o que permite ter mais transparência nos processos, gastos controlados, espaços e recursos otimizados. Os benefícios dessa organização são diversos, pois minimiza o desperdício e aumenta a eficiência.
Além de ganhar competitividade no mercado, se destacando frente a outros players, também é possível garantir uma experiência do usuário positiva. A gestão da cadeia de suprimentos é um esforço que eleva a qualidade do trabalho para os cooperados e clientes, mantendo fortalecida a base da cooperativa.
Como melhorar a gestão da cadeia de suprimentos em cooperativas
Para manter uma boa gestão da cadeia de suprimentos, é crucial atentar-se aos principais processos envolvidos. Os cinco mais importantes são:
Produção
Tudo começa na produção. É nessa etapa que se delimita o que será produzido dentro da cooperativa e o que deve vir de fornecedores externos. Quais matérias-primas, embalagens e produtos são necessários para chegar ao resultado final?
É essencial entender quais devem ser os custos, os padrões de qualidade a seguir, a capacidade de produção da cooperativa, a possível demanda do consumidor e a maneira de chegar ao melhor nível de satisfação possível.
Para isso, é preciso fazer uma análise interna e externa. Entender o ambiente externo permite traçar metas precisas, enquanto a análise interna assegura que os objetivos sejam viáveis e aponta os recursos necessários para alcançá-los.
Fornecedores
É na escolha dos fornecedores que se dá um dos principais passos para garantir que as operações funcionem. Afinal, são eles que proporcionam a matéria-prima, as embalagens, os produtos e outros elementos usados na cadeia produtiva.
Por conta disso, é preciso delimitar os custos e visar à qualidade do produto. Deve-se entender qual é a capacidade de produção do fornecedor, além de analisar suas entregas e conformidades ESG.
Estoque
Evitar o excesso de estoques é uma prática recomendável na gestão da cadeia de suprimentos. Afinal, excesso de estoque pode trazer gastos desnecessários e desperdícios.
Recomenda-se trabalhar com uma gestão de estoque eficiente, a fim de garantir que a cooperativa estará sempre abastecida, com entregas sob demanda, mas sem riscos de deterioração ou roubo por excesso de produtos.
Transporte
Outro ponto fundamental é a gestão do transporte da cooperativa. Fazer escolhas estratégicas sobre a localização e o trânsito dos produtos ajuda a otimizar o tempo, diminuir os riscos e facilitar as entregas de produtos.
Torna-se fundamental escolher uma posição geográfica que não seja distante dos fornecedores e dos distribuidores, para agilizar essas trocas. Tal localização também impacta os custos de transporte da cooperativa.
Desempenho
Acompanhar os indicadores de desempenho é crucial para entender, com base em dados, como está sendo a performance da cadeia de suprimentos da cooperativa. Analisando os KPIs certos, como inovação, frequência de devoluções e sustentabilidade, é possível enxergar que áreas da cooperativa merecem mais atenção.
Essas informações ajudam a eliminar gargalos e identificar possíveis falhas antes que se tornem prejuízos grandes para a organização.
Implementando logística reversa
Mais um passo pode ser adicionado no processo de gestão de cadeia de suprimentos de uma cooperativa: a logística reversa. Além de ser uma prática ecologicamente correta, ela fortalece o vínculo com consumidores, reduz custos operacionais e melhora a reputação da cooperativa.
A logística reversa se baseia no retorno do produto ou parte dele, como embalagem, para a cooperativa. Com essa devolução, a fábrica pode usar o material para reaproveitamento ou enviar para reciclagem, assegurando a destinação correta dos resíduos.
Saiba como implementar essa prática na cadeia de suprimentos
Para praticar a logística reversa nas cooperativas, três passos são essenciais:
Disponibilizar maneiras de devolução: é preciso que o cliente tenha maneiras acessíveis para conseguir devolver o produto ou embalagem. A cooperativa deve fornecer pontos de entrega ou sistemas de transporte que consigam recolher esses resíduos.
Engajar os clientes: não basta oferecer um meio de entrega se os clientes não estiverem aptos a fazer esse movimento. Vale criar campanhas e uma comunicação sólida para engajar os clientes e cooperados, mostrando a importância dessa reciclagem. É importante trabalhar na conscientização e também optar por oferecer algo em troca para aqueles que devolverem os produtos, como descontos ou valores promocionais.
Reciclagem ou reaproveitamento: por fim, deve-se investir no futuro desses resíduos, seja fazendo a destinação correta ou criando novos produtos com os materiais coletados. A divulgação dessa prática também fortalece a educação do público, destacando a importância da logística reversa e melhorando a imagem da cooperativa no mercado.
Conclusão: gestão da cadeia de suprimentos e logística reversa beneficiam cooperativas
Manter uma gestão da cadeia de suprimentos, aplicando o processo de logística reversa, é uma estratégia não apenas sustentável, mas também mercadologicamente vantajosa para as cooperativas.
Ao construir uma gestão eficiente, a cooperativa consegue evitar gastos desnecessários e ainda fortalecer sua relação com distribuidores, fornecedores, associados e clientes, trazendo benefícios a longo prazo para a marca.
Notícias negócios
22/05/2026
Cooperativismo amplia conexões e negócios na Apas Show 2026
Sistema OCB levou campanha Escolha o Coop para a feira e fortaleceu presença das coops no varejo
Em meio a corredores movimentados, degustações concorridas e reuniões de negócios, o cooperativismo conquistou espaço de destaque na Apas Show 2026. Pelo segundo ano consecutivo, o Sistema OCB participou da maior feira supermercadista do mundo com um estande coletivo voltado à promoção das cooperativas brasileiras, e ampliou a visibilidade do setor diante de varejistas, atacadistas, distribuidores e compradores nacionais e internacionais.
Realizada entre os dias 18 e 21 de maio, no Expo Center Norte, em São Paulo, a feira reuniu empresas de diferentes segmentos ligados à cadeia de alimentos, bebidas, tecnologia, logística e inovação. Em um ambiente marcado por tendências de consumo, lançamentos e conexões estratégicas, o cooperativismo apresentou diversidade, qualidade e capacidade competitiva por meio de produtos que chegaram ao público alinhados à campanha Escolha Consciente, Escolha o Coop.
O estande do Sistema OCB contou com 103,5 m² e a presença de sete cooperativas expositoras: Cocamar, Nova Aliança, Ouro do Sul, Cocapec, Cooprata, Cemil e Sanjo. Ao longo dos quatro dias de evento, os visitantes puderam conhecer e degustar cafés, vinhos, espumantes, sucos, produtos lácteos, molhos e bebidas à base de soja, além de cortes suínos e embutidos.
A estratégia de degustação foi um dos pontos altos da participação das cooperativas e ajudou a aproximar o público dos produtos coop. Segundo Jean Fernandes, analista de Desenvolvimento de Cooperativas do Sistema OCB, a ação contribuiu para gerar conexões mais diretas com os visitantes e fortalecer o posicionamento do cooperativismo no setor supermercadista.
“Esse já é o nosso segundo ano consecutivo na APAS e dá para perceber o quanto estar nesse ambiente fortalece a presença das cooperativas. A feira é uma grande porta de entrada para o varejo, atacarejos e supermercados. Conseguimos um espaço mais estratégico este ano e isso refletiu diretamente no movimento do estande”, destacou o analista.
Jean também ressaltou a sintonia entre a participação do Sistema OCB na feira e a nova campanha institucional do cooperativismo. “A Apas conversa muito com a campanha Escolha Consciente, Escolha o Coop. Estávamos na feira certa, promovendo as cooperativas para o público certo e com uma campanha totalmente alinhada com esse momento”.
Expansão comercial
Para as cooperativas participantes, a feira representou uma oportunidade concreta de expansão comercial, abertura de mercados e fortalecimento institucional. O Diretor comercial da Cemil, Wallisson Caitano, considerou a relevância da iniciativa coletiva para ampliar oportunidades de negócios e integração entre as cooperativas. “Foi um evento muito importante. Tivemos muitos visitantes, oportunidades e trocas de experiências. Trazer o cooperativismo para dentro de uma feira desse porte é fundamental”.
Na mesma linha, Artur Ferreira, coordenador de vendas da Cooprata, afirmou que a participação na Apas ajudou a acelerar negociações comerciais em andamento. “A feira abriu portas para negociações que antes encontravam resistência. Fizemos muitos contatos e as expectativas para as próximas semanas são muito positivas”, contou.
Já Victor Ferreira, gestor de torrefação da Cocapec, declarou que a experiência ampliou possibilidades de prospecção e relacionamento. “Uma feira desse tamanho facilita o acesso a mercados que talvez fossem mais difíceis sem essa oportunidade. Além disso, foi importante reencontrar parceiros, clientes e representantes em um ambiente extremamente qualificado”, disse.
Relacionamento
A participação das cooperativas também foi marcada pelo lançamento de produtos e pela aproximação com grandes redes varejistas. A gestora de Mercados Internacionais da Cocamar, Elis Simone Ferreira Fernandes, destacou que a Apas foi escolhida como palco para apresentar novos hambúrgueres e almôndegas de carne precoce 100% bovina. “É um evento onde encontramos varejistas, distribuidores e consumidores qualificados. Não haveria ambiente melhor para esse lançamento”, afirmou.
Por sua vez, Alysson Kaiper, da Sanjo, ressaltou a importância estratégica da feira para ampliar relacionamentos comerciais. Segundo ele, a participação permitiu estreitar vínculos com grandes parceiros e abrir portas para novos clientes em um mercado de grande alcance. Para Ismael Hilgert, da Ouro do Sul, a alta visibilidade da Apas Show foi decisiva para gerar novas possibilidades de negócios. “Tivemos contato com diversos países e grandes possibilidades de abrir novas portas comerciais”, relatou.
Saiba Mais:
Sistema OCB fortalece integração internacional na AgroBrasília
SomosCoop é destaque em simpósio internacional sobre marca cooperativa
Capacitações alinham metodologia do AvaliaCoop em todo o país
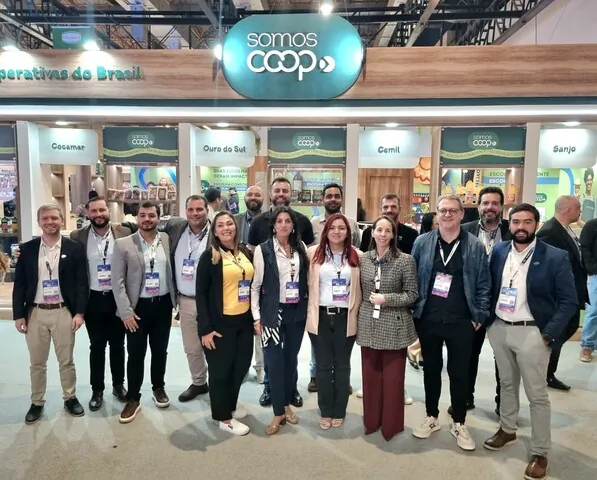
Notícias negócios
04/05/2026
Cooperativas de telecomunicações: lei abre novo mercado para o cooperativismo
As cooperativas de telecomunicações passaram a integrar oficialmente o mercado de distribuição desses serviços no começo deste ano, graças às novas regulamentações. A abertura do setor traz oportunidades e caminhos alternativos para esse modelo de negócios.
Além disso, ao fazer parte do mercado geral de oferta de internet e telefone, a chegada das cooperativas é um motor na inclusão digital. Para o Ministério das Comunicações, “a alteração na Lei Geral de Telecomunicações vai possibilitar a ampliação da infraestrutura digital e a democratização dos serviços de telecomunicações”.
Isso porque as cooperativas devem representar avanços na democratização do acesso à internet no Brasil, uma vez que poderão atuar sobretudo nas localidades onde as ofertas de serviços se mostram insuficientes ou economicamente pouco atrativas para prestadoras tradicionais, a exemplo de áreas urbanas desatendidas, zonas rurais ou regiões remotas, aponta a pasta.
Neste artigo, vamos conhecer a legislação que abre o mercado para as cooperativas de telecomunicações e quais são as principais oportunidades que se abrem para o ramo. Boa leitura!
O que mudou com a Lei nº 15.324
A Lei nº 15.324/2026, sancionada em 6 de janeiro de 2026, autoriza cooperativas de telecomunicações a prestarem serviços como internet e telefonia, em todo o Brasil.
A nova norma altera a Lei Geral de Telecomunicações, permitindo que agora essas entidades integrem o mercado e atuem de forma igualitária com outras operadoras tradicionais.
Dessa maneira, as cooperativas passam a ser um dos agentes de telecomunicações que são regulados pela Agência Nacional de Telecomunicações (Anatel). Tal órgão, criado em 1997, é uma autarquia federal responsável por normatizar e fiscalizar os serviços de telecomunicações no país.
Com a chegada do cooperativismo no segmento, a expectativa é que aumente a concorrência, assim como a cobertura de internet banda larga.
Objetivos das cooperativas de telecomunicações
A norma alterou a legislação que limitava os serviços de telecomunicações no Brasil. Antes das mudanças, o modelo das grandes operadoras deixava de fora áreas de menor densidade populacional.
Essa exclusão leva ao surgimento de desertos digitais, ou seja, regiões em que o acesso à internet de qualidade é limitado ou inexistente. Desse modo, a inclusão das cooperativas no setor atua para expandir a democratização desses serviços.
Importâncias das cooperativas de telecomunicações
As mudanças regulatórias, portanto, serão essenciais para sanar essa questão. A atuação das cooperativas de telecomunicações no setor pode servir como propagadora da conectividade em comunidades rurais.
Segundo Márcio Lopes de Freitas, presidente do Conselho Executivo do Sistema OCB, a entrada do cooperativismo no setor de telecomunicações promove a universalização do acesso aos serviços de telecomunicações em regiões interioranas.
“Vivemos em um mundo cada vez mais conectado, onde a internet faz parte de praticamente todas as nossas atividades diárias. Por isso, essa medida é tão importante. Nossas cooperativas de energia já possuem infraestrutura para oferecer esses serviços e poderão ampliar seu alcance para atender ainda mais famílias”, declarou.
Regulamentação das cooperativas de telecomunicações
Com a Lei nº 15.324, as cooperativas de telecomunicações ficam obrigadas a seguir as normas da Anatel. Ou seja, as regras concorrenciais, os deveres regulatórios e as sanções que são aplicadas às demais prestadoras de serviços também se tornam um dever das cooperativas.
A fiscalização dessas cooperativas também é encargo da agência reguladora. A fim de prevenir a concentração econômica e manter as prestadoras sob as normas jurídicas, a Anatel pode impor restrições, limites e condições também para as cooperativas de telecomunicações.
Oportunidades para as cooperativas
Graças à entrada no mercado, muitas oportunidades surgem também para as cooperativas de telecomunicações. Seguindo as normas da Anatel e crescendo com responsabilidade, será possível se destacar no mercado e usar a abertura para o crescimento desse modelo.
A partir da autorização para a operação das cooperativas de telecomunicação, novos cenários se abrem para o setor, tais como:
Expansão estruturada: as novas normas e a fiscalização da Anatel permitem que o acesso e crescimento do cooperativismo no setor de internet e telefonia sejam estruturados e cobertos juridicamente com regras, facilitando um avanço de forma organizada.
Atendimento em localidades desatendidas ou subatendidas: sabendo da existência dos desertos digitais e dos espaços mal atendidos pelas grandes operadoras, as cooperativas já entram nesse mercado com locais e grupos que necessitam de seus serviços. Ou seja, a falta de acesso de regiões afastadas das capitais aparece como uma grande oportunidade para esse modelo de negócios. A maior proximidade das cooperativas com seus clientes e cooperados também é um benefício nesse sentido.
Participação em políticas de universalização e programas de fomento (Fust): ao integrar oficialmente o setor de telecomunicações, as cooperativas podem participar de políticas e programas do governo voltados à ampliação do acesso à internet, como o Fundo de Universalização dos Serviços de Telecomunicações (Fust). Essas iniciativas ajudam financeiramente as cooperativas, pois servem para financiar instituições que levam conectividade a mais regiões e públicos.
Conclusão
A nova legislação traz benefícios para as cooperativas, que entram em um setor repleto de oportunidades e espaços de crescimento e consolidação.
Além disso, a norma é positiva para o público, pois aumenta a concorrência no mercado de telecomunicações e promove, com a entrada de novas organizações, uma maior cobertura de serviços e um avanço no acesso à internet no Brasil.
As cooperativas de telecomunicações irão ampliar ainda mais a relevância das cooperativas de infraestrutura. Saiba mais sobre a modernização, os desafios regulatórios e os impactos do Ramo na Análise Econômica do NegóciosCoop!
Notícias negócios
01/05/2026
Panorama econômico 2026: o que as cooperativas podem esperar da economia e dos negócios no ano
Com a aproximação das eleições, o ano de 2026 apresenta diversos desafios para as cooperativas. Os juros altos, a inflação diminuindo e o crescimento mundial em ritmo desacelerado marcam um contexto em que é preciso ter cuidado para fazer bons negócios.
Tanto na economia interna quanto externa, este ano será repleto de vulnerabilidade. O contexto geopolítico do Brasil e do mundo é instável e, dependendo do rumo das eleições e dos conflitos mundiais, muita coisa pode mudar para investidores e para o mercado.
Cautela é a palavra-chave para que as cooperativas possam, mesmo assim, prosperar. Saiba como está o cenário econômico de 2026 e o que esperar dos próximos meses.
Juros altos e inflação
Neste ano, ao contrário das especulações, os juros devem permanecer altos. “Está bem claro por que estamos com os juros em patamar restritivo e por que entendemos que vamos permanecer”, declarou o presidente do Banco Central, Gabriel Galípolo.
A previsão é de que a Selic, taxa básica de juros da economia brasileira, se mantenha em torno de 15%, com a possibilidade de redução apenas no segundo semestre de 2026. A posição do Banco Central visa manter a estabilidade da inflação - e a prática já vem mostrando resultados.
A inflação está diminuindo e, no final do ano passado, chegou a atingir o índice de 4,46%. O valor está abaixo do teto estabelecido pelo Conselho Monetário Nacional, que é de 4,5%, mas ainda segue distante da meta ideal de 3%.
Graças à inflação menor, as expectativas do mercado são de que 2026 seja um ano de moderação. Até dezembro, acredita-se que a Selic se manterá em um nível elevado, mas a previsão é de que ela termine o ano abaixo do patamar inicial, com valor próximo de 12,25%, de acordo com o boletim Focus do BC.
PIB e contas públicas
Quando o assunto é o PIB brasileiro, os juros altos devem inibir um crescimento robusto da economia do país. A projeção do Produto Interno Bruto para 2026 é que avance em torno de 1,8%, valor abaixo dos 2,1% estimados inicialmente. O resultado também é menor quando comparado ao PIB mundial, cujo crescimento esperado para os próximos meses é de 3,1%.
Outra grande influência na economia é a fragilidade estrutural no campo fiscal. O déficit primário, que também impacta o mercado e os investimentos brasileiros, deve alcançar R$ 90 bilhões.
No final de 2025, a dívida pública já ultrapassou 80% do PIB, mostrando um aumento em comparação aos 71% apresentados no início de 2023. A previsão é de que siga aumentando em 2026, e o resultado das eleições pode determinar o futuro dessa questão.
Crescimento mundial segue em passos lentos
Um aspecto que também influencia a economia brasileira em 2026 é o crescimento global em ritmo lento, fator que impõe dificuldades à expansão das exportações brasileiras. O cenário internacional se encontra em um momento mais lento e isso tem reflexos no Brasil, uma vez que as cooperativas devem depender mais do mercado doméstico.
Os dados já reforçam esse contexto. Em janeiro de 2026, o país apresentou uma queda de 23% no volume de exportações em relação a dezembro de 2025, e uma retração de 2,2% comparada ao mês de janeiro do ano passado.
Influência das eleições nos negócios cooperativos
Apesar de o ano eleitoral influenciar os preços dos ativos financeiros todos os meses, o tema ganha verdadeiro destaque no segundo semestre de 2026. É nesse momento que o cenário econômico pode mudar drasticamente de acordo com o processo e resultado eleitoral, impactando os negócios cooperativos.
Em ano eleitoral, pode-se esperar também um câmbio instável, uma vez que ele costuma ser um dos primeiros canais de transmissão da incerteza política. O dólar costuma variar conforme muda a percepção externa ao cenário político e à gestão econômica futura.
A forma como o próximo governo decidir tratar as contas públicas e a questão fiscal pode afetar diretamente a reação do mercado, afetando a volatilidade cambial, os ativos domésticos e o comércio internacional.
Impacto das tarifas
Se o cenário interno já exige cautela, o tabuleiro internacional em 2026 adiciona uma camada extra de complexidade. A consolidação das políticas tarifárias dos Estados Unidos alterou profundamente o fluxo do comércio global.
As cooperativas brasileiras precisam estar atentas a riscos como:
Dificuldade de acesso ao mercado americano: cooperativas que exportam produtos manufaturados ou processados diretamente para os EUA enfrentam margens mais apertadas devido ao custo de entrada encarecido pelas tarifas.
Triangulação e retaliação: o maior perigo reside no acirramento de uma guerra comercial. Com a China sendo sobretaxada pelos EUA, Pequim tende a redirecionar seu excesso de produção para outros mercados ou reduzir a demanda por insumos, o que afeta o preço das commodities brasileiras.
Custo de insumos: como muitas cooperativas dependem de tecnologia e insumos importados, a valorização do dólar encarece a produção nacional, pressionando o caixa.
De acordo com análises do Fundo Monetário Internacional (FMI), a previsão é de um PIB global mais fraco em 2026. No Brasil, a volatilidade cambial derivada dessas tensões é o principal fator de risco para o agronegócio em 2026, exigindo que as cooperativas reforcem suas estratégias de proteção cambial.
Conclusão: um ano complexo e de grande volatilidade
Devido às eleições e ao contexto internacional, pode-se esperar que o ano de 2026 seja marcado por volatilidade, incertezas e crescimento lento para os negócios. Por conta disso, as cooperativas devem estar atentas às mudanças e ao cenário político para saber se adaptar e continuar crescendo, apesar da instabilidade.
Para conseguir coletar, interpretar e utilizar dados sobre o mercado, a fim de adquirir conhecimento que ajude nas ações e decisões da cooperativa, o CapacitaCoop disponibiliza o curso “Análise de Mercado: Aprenda a utilizar dados de mercado para propor ações ou tomar decisões em seu ramo de atuação”; confira!
Notícias negócios
01/05/2026
Gestão do capital social: como fortalecer a base financeira da sua cooperativa
A gestão do capital social de uma cooperativa é um dos principais pilares da longevidade dos negócios. É com esse conjunto de recursos iniciais que uma cooperativa começa suas operações e vai ganhando força até se estabelecer.
Esse investimento não apenas representa um apoio financeiro que os associados dão para a cooperativa, mas também materializa a participação individual na organização coletiva. Entenda sua importância e como essa prática pode fortalecer a cooperativa.
O que é capital social?
Essencial nas instituições financeiras, o capital social é o montante de recursos que os sócios reúnem para iniciar e manter as operações da organização, assegurando o funcionamento das atividades e o crescimento dos negócios a curto e longo prazo.
De forma geral, esse capital pode vir em diferentes formatos. No entanto, é importante destacar que, nas cooperativas de crédito, a integralização dessas quotas-partes é feita exclusivamente por meio de aportes financeiros (dinheiro). Isso garante a formação de uma base financeira com alta liquidez, essencial para a solidez e o cumprimento das regulamentações do setor.
Capital social no cooperativismo de crédito
No cooperativismo, o capital social também representa a participação dos associados na cooperativa, sendo um investimento que gera retornos para todos os cooperados e para a instituição.
Entendendo que todos são donos daquele negócio, o capital social, que chamamos no cooperativismo de quotas-partes, vai representar a parcela de cada membro no quadro geral, garantindo seus direitos iguais na cooperativa.
Diferente do dinheiro parado em uma conta comum, o capital social nas cooperativas de crédito costuma ser remunerado anualmente. Essa remuneração, conhecida como Juros ao Capital Social (que pode ser limitada à taxa Selic), faz com que o investimento do associado cresça, gerando um retorno financeiro direto e atrativo.
Definição de quotas-partes no cooperativismo
Ao entrar em uma cooperativa, você contribui com um ativo inicial que se torna parte do patrimônio líquido nos balanços das cooperativas. O valor investido é a garantia da sua parte na cooperativa e, uma vez que todos investem, o negócio se torna coletivo e pertencente a todos.
Os valores investidos, definidos como as quotas-partes, não apenas fortalecem a segurança financeira da organização, como asseguram que o cooperado é um verdadeiro dono do negócio. Aqui, entra um dos maiores diferenciais do modelo: o princípio de 'um membro, um voto'. Não importa se o associado tem uma ou mil quotas-partes, nas assembleias o poder de decisão é igual para todos.
Além disso, essa construção patrimonial não acontece apenas na entrada. A capitalização contínua (seja ela mensal ou vinculada ao uso de produtos de crédito) é o que garante o crescimento sustentável da instituição a longo prazo.
Importância da gestão do capital social para fortalecer a cooperativa
As quotas-partes servem para fortalecer os negócios da cooperativa e sua gestão é essencial para manter a segurança financeira. Entre os principais benefícios dessa prática, destacam-se:
Sustentabilidade financeira no início das operações
As quotas-partes garantem o dinheiro e a infraestrutura que uma cooperativa precisa para começar as atividades. Até a cooperativa atingir seu ponto de equilíbrio e passar a gerar sobras (que é como chamamos os resultados positivos no cooperativismo, já que a instituição não visa o lucro mercantil), é importante que a cooperativa tenha um valor robusto para seu funcionamento e crescimento.
Vale ressaltar que essa importância não é apenas operacional, mas também legal. As cooperativas de crédito devem estar dentro do Índice de Basileia, um indicador internacional de solidez financeira. Ele determina se o valor que entra na cooperativa está com uma proporção segura em comparação ao valor que a instituição está emprestando.
Caso essa balança esteja desigual, as cooperativas podem sofrer sanções do Banco Central (BC). Sendo assim, o crescimento do capital social proporcional às operações de crédito é necessário para que as cooperativas de crédito possam crescer de forma saudável, além de obter segurança jurídica e regulatória.
Segurança financeira para os cooperados
O capital social também garante a segurança financeira para os cooperados. Ao investirem juntos, constrói-se um Patrimônio Líquido robusto, o que transmite estabilidade ao funcionamento das operações.
É essa base forte de capital próprio que dá fôlego para a cooperativa operar com segurança e absorver impactos em momentos de oscilação do mercado. Uma cooperativa bem capitalizada, afinal, protege indiretamente as operações de todos os associados, garantindo a continuidade dos negócios mesmo em cenários desafiadores.
Investimentos em infraestrutura e necessidades operacionais
Para conseguir crescer, uma cooperativa necessita ter uma infraestrutura completa, desde colaboradores preparados até equipamentos e instalações adequados.
O capital social tem grande responsabilidade nesse quesito, pois é usado para captar os recursos que uma cooperativa precisa para se consolidar no mercado.
Capital social e o associado
O capital social também representa o vínculo do associado, exercendo um papel jurídico e de integração do cooperado com a instituição. Ou seja, a quota-parte certifica a união do cooperado, assegurando seu papel na cooperativa.
Por conta disso, é dever da instituição estabelecer normas de resgate do capital social, com critérios internos definidos na governança corporativa. De forma coletiva, os associados devem chegar a um acordo de como e quando esse capital social poderá ser devolvido para aqueles que se desligarem da cooperativa.
Conclusão: capital social garante o crescimento da marca cooperativa
O capital social é um dos pilares mais importantes de uma cooperativa e deve ser estabelecido com princípios e regras para garantir sua efetividade. Quando trabalhado com clareza, ele traz inúmeros benefícios e se consolida como parte essencial dos negócios.
Uma boa gestão desses recursos permite que a cooperativa tenha como investir em oportunidades, se proteger de momentos conturbados e crescer com competitividade no mercado. Por conta disso, não basta construir um capital social, mas também se deve saber alocar esses ativos de maneira estratégica e eficiente.
Notícias negócios
13/04/2026
Planejamento sucessório e desenvolvimento de novas lideranças na cooperativa
O planejamento sucessório em uma cooperativa é essencial para determinar o futuro da instituição. É nesse processo que se escolhem e preparam colaboradores para representar os valores e atuar em conformidade com as diretrizes de governança estabelecidas.
Esse processo garante que as novas lideranças vão seguir o legado da cooperativa, respeitando seus princípios ao mesmo tempo em que investem no crescimento e na inovação dos negócios. Confira como estruturar um planejamento sucessório e veja casos práticos no cooperativismo.
Importância do planejamento sucessório
Primeiro, é preciso entender a importância do planejamento sucessório. Não se resume apenas a escolher quem vai ocupar os cargos de lideranças futuras; essa prática é um conjunto de ações focadas em desenvolver talentos alinhados às necessidades da cooperativa para preparar aqueles que ocuparão cargos de gestão.
Dessa forma, o planejamento sucessório garante que as promoções não sejam feitas sem preparo prévio. Assim, os cargos estratégicos, tão importantes para assegurar o funcionamento e desenvolvimento dos negócios, são ocupados por profissionais capacitados e prontos para desempenhar funções que impulsionem o crescimento de toda a cooperativa.
Como estruturar um planejamento sucessório
Para estruturar um planejamento sucessório bem-sucedido, é importante se atentar a alguns passos. Tendo em vista que esse processo trará resultados a longo prazo, deve-se ter atenção e cautela em cada etapa.
Estruture um plano de ação e revise constantemente
O primeiro e mais importante passo é estruturar o planejamento da cooperativa. É importante estabelecer, de maneira coletiva, o que é esperado das futuras lideranças, quais são as principais características buscadas nos colaboradores para esse cargo e quem serão os responsáveis pelo processo.
Com transparência e clareza, todos da cooperativa poderão se preparar e buscar desenvolver o que é requerido para ocupar os cargos futuros.
Pensando que o mercado está sempre em mudança e evolução, tal plano deve ser constantemente revisado e, quando necessário, ajustado. As lideranças devem conhecer bem a trajetória da cooperativa, mas também precisam estar preparadas para lidar com os desafios novos e cenários atuais.
Identifique líderes em todos os níveis e setores da cooperativa
Vale ressaltar que as futuras lideranças nem sempre ocupam, previamente, cargos elevados. Considerando que os postos estratégicos podem mudar a qualquer momento, é essencial identificar, em todas as áreas da cooperativa, pessoas com potencial e preparo para assumir funções de gestão.
Procurar líderes em diferentes níveis hierárquicos da organização ajuda a abrir um leque maior de possibilidades e criar carreiras a longo prazo, preparando profissionais desde o começo da atuação até o momento de liderança.
Selecione o que é esperado de cada líder
Antes de encontrar colaboradores para ocupar posições de alta responsabilidade, é importante determinar o que essa liderança exige. Trabalho em equipe, organização, inteligência emocional e delegação de responsabilidades, por exemplo, são alguns dos atributos que constituem um cargo de liderança.
Listar tais necessidades e habilidades ajuda a realizar uma busca com mais precisão, focando nos colaboradores cujas competências já se destacam e podem ser aperfeiçoadas.
Passos para desenvolver seus novos líderes
Uma vez determinados os novos líderes, por meio do processo de planejamento sucessório, deve-se prepará-los para sua nova função. Essa parte é essencial, pois, apesar de já terem sinergia com o cargo por conta das suas habilidades, esses colaboradores ainda não possuem experiência nesse tipo de posto e, para ocupá-lo, devem ser capacitados.
Para isso, vale apostar em:
Programas de mentoria e capacitação com lideranças: nada melhor do que aprender com as atuais ou antigas lideranças. Momentos dedicados à formação e coaching com líderes experientes podem ser uma ótima forma de esses colaboradores aprenderem com os erros e acertos de quem já ocupou tais cargos, podendo ser guiados e sanar dúvidas a fim de que cheguem mais preparados ao posto.
Capacitações para o desenvolvimento de competências técnicas e de gestão: além de mentorias, fornecer treinamentos e aulas para esses colaboradores é fundamental. Eles devem ter acesso constante a programas que ensinem sobre gestão de pessoas, resolução de conflitos, comunicação e outras aptidões importantes para a liderança.
Delegação de responsabilidades e desafios: aprender na prática é tão importante quanto estudar a teoria. No processo de preparo desses profissionais, vale entregar projetos e desafios que vão contribuir para o desenvolvimento das novas lideranças, expondo-os às primeiras situações reais de tomada de decisão.
Feedback contínuo: para melhorar, é preciso que as futuras lideranças saibam exatamente onde estão errando e acertando. Apenas assim é possível fazer ajustes na sua forma de trabalhar. Por conta disso, feedbacks e avaliações contínuas são imprescindíveis no planejamento sucessório.
Planejamento sucessório na prática
Muitas cooperativas já trabalham buscando desenvolver um planejamento sucessório a longo prazo. Conheça casos práticos no cooperativismo:
Projeto Juventude Conectada traz capacitação para Sistema Cresol
A Cresol, sistema financeiro cooperativo que tem mais de 871 mil cooperados e agências em 19 estados brasileiros, desenvolveu o projeto Juventude Conectada para engajar jovens a participarem da cooperativa e seguirem os negócios de suas famílias.
Fundada em 1995 no Paraná, a cooperativa incentiva a gestão familiar dos negócios, proporcionando apoio técnico e atenção contínua para a sucessão das lideranças.
A iniciativa Juventude Conectada trabalha com jovens cooperados ou filhos de cooperados, por meio de uma formação on-line que aborda os seguintes temas: cooperativismo, educação financeira e protagonismo.
Núcleo Jovem forma novas lideranças para Coplacana
A Cooperativa dos Plantadores de Cana do Estado de São Paulo (Coplacana), ao se deparar com a ausência de conexão dos jovens cooperados e dos familiares dos produtores com os negócios, percebeu a necessidade de atrair uma nova geração para a cooperativa.
Assim se iniciou o Núcleo Jovem, um projeto que visa envolver os jovens de 16 a 35 anos e preparar a sucessão familiar por meio da capacitação.
O objetivo é fornecer formação em diversas áreas, preparando os participantes para cargos internos e outros setores, como administração e direito. A cooperativa ensinou temas que variam desde inteligência emocional até planejamento estratégico, fortalecendo a nova geração de profissionais.
Programa Herdeiros do Campo ajuda familiares da coop Cooabriel
A cooperativa do Espírito Santo Cooabriel aplicou o Programa Herdeiros do Campo, desenvolvido pelo SENAR-PR, para trabalhar a sucessão nas propriedades rurais de seus associados.
O projeto aconteceu em parceria com o sindicato rural local, a Federação da Agricultura e Pecuária do Espírito Santo (FAES) e o Serviço Nacional de Aprendizagem Rural do Espírito Santo (SENAR-ES), responsável por trazer a iniciativa do SENAR paranaense para os cooperados da Cooabriel.
Herdeiros do Campo é um programa para explicar às famílias rurais qual a importância da sucessão dentro da propriedade e como planejar essa transmissão para novas lideranças.
Comitê Geração C
A Cresol faz parte do Comitê Geração C, programa do Sistema Ocergs criado para conectar jovens de 18 a 34 anos ao cooperativismo e impulsionar a sucessão nos negócios gaúchos.
O comitê trabalha promovendo capacitações e troca de experiências para os cooperados, impulsionando a formação de novas lideranças e o desenvolvimento sustentável das cooperativas que participam da iniciativa.
As cooperativas podem encaminhar associados para o programa, onde irão elaborar diretrizes, propor ações e receber o conhecimento necessário para desenvolver habilidades de liderança.
Conclusão: planejar as lideranças para assegurar a longevidade das cooperativas
Pensar nas próximas gerações de lideranças é pensar no futuro da cooperativa, desenvolvendo e impulsionando os profissionais que vão cuidar dos negócios e representar os associados a longo prazo.
É com uma gestão da sucessão que se assegura um crescimento contínuo dos negócios, investindo hoje nos líderes de amanhã.
Notícias negócios
31/03/2026
Os desafios e as tendências para os negócios das cooperativas de crédito em 2026
O ano de 2026 apresenta muitas oportunidades de negócios para as cooperativas de crédito, mas também impõe desafios que precisam ser compreendidos e enfrentados pelo setor para que o Ramo continue crescendo e ganhando protagonismo perante o Sistema Financeiro Nacional.
Tania Zanella, presidente-executiva do Sistema OCB, aponta que 2026 será um ano de priorização e escolhas estratégicas para o cooperativismo por conta das eleições. Ela reforça que o cooperativismo precisará trabalhar o fortalecimento da governança, a agenda de financiamento e a adaptação do setor a um cenário socioeconômico em transformação.
Além disso, as cooperativas de crédito precisam lidar com juros altos, inadimplência, dificuldades no setor agropecuário e a busca pelo protagonismo na vida do cooperado. Enquanto isso, o próprio Ramo passa por transformações setoriais que influenciam as estratégias de negócios para o ano.
5 desafios e tendências para os negócios no cooperativismo de crédito em 2026
Neste artigo, reunimos cinco temas, tendências e desafios que impactarão os negócios das cooperativas de crédito no decorrer de 2026. Boa leitura!
1. A alta nas recuperações judiciais no agronegócio
O ano passado foi marcado por um grande crescimento nas recuperações judiciais do agronegócio. De acordo com a Serasa Experian, o agronegócio brasileiro registrou 1.990 solicitações de RJ. Trata-se, portanto, do maior número registrado desde o início da série histórica. Esse valor representa um crescimento de 56,4% em relação a 2024.
Os produtores rurais que atuam como pessoa física registraram 853 pedidos; já os agricultores e pecuaristas que operam como pessoa jurídica registraram 753 pedidos de recuperação judicial em 2025. Por fim, as empresas com atuação relacionada ao agronegócio registraram 384 acionamentos do instrumento no ano.
Marcelo Pimenta, head de agronegócio da Serasa Experian explica que “o ambiente de crédito mais restritivo, combinado à manutenção de custos elevados de produção e a uma alavancagem elevada, continuou impactando o fluxo de caixa das operações rurais”. Esse cenário pode pressionar as carteiras de crédito das cooperativas com alta participação no segmento rural no decorrer de 2026.
Prevenção e repercussão
Para enfrentar esse desafio, as cooperativas devem observar os dados a fim de realizar a concessão de crédito de forma inteligente. De acordo com a Serasa Experian, produtores que entraram em recuperação tinham pontuação inferior à média por três anos antes do pedido.
Além disso, uma decisão do STJ pode impactar a dinâmica das cooperativas perante esse cenário. A corte firmou entendimento no sentido de que créditos oriundos de atos cooperativos não se submetem aos efeitos da recuperação judicial. Essas dívidas passam a ser, portanto, extraconcursais.
2. Tecnologia e dados na análise de crédito
Os dados ocupam um papel cada vez mais importante na análise e concessão de crédito. As cooperativas financeiras devem adotar os recursos tecnológicos que aumentam a profundidade dessa análise a fim de construir carteiras de crédito mais saudáveis e robustas.
Em um cenário de juros altos, no qual a taxa Selic se mantém a 14,75% ao ano sem previsão de novos cortes pelo Banco Central até o final de 2026, o crédito fica mais caro. O país passa por um crescimento constante na inadimplência desde 2016.
Há dez anos, 59 milhões de brasileiros estavam inadimplentes; agora, esse número chega a 81,7 milhões. A alta só foi atenuada no período da pandemia devido às políticas de renegociação. Neste intervalo, o valor total das dívidas também disparou 54,9% em valores com a inflação já descontada. Para manter as cooperativas robustas e saudáveis, é preciso aproveitar as novas ferramentas de análise de dados. Esse fator pode fazer uma grande diferença para a solidez dos negócios.
Diante disso, os dados da Serasa Experian trazem uma boa notícia: as cooperativas são líderes em recuperação de crédito. Números referentes a outubro de 2025 revelam que, nas cooperativas de crédito, a taxa de recuperação é de 70%, a maior em comparação a todos os outros setores analisados. Os bancos, por exemplo, registram 61,8%.
3. Expansão da rede presencial - na contramão dos bancos tradicionais
Por um lado, os bancos tradicionais fecham agências e reduzem a rede de atendimento presencial perante um discurso de digitalização e otimização de custos. Estatísticas do Banco Central indicam que o país perdeu 37% das agências bancárias em dez anos.
Em contrapartida, as cooperativas aceleram a inauguração de novos postos de atendimento e ampliam a presença em cidades do interior, apostando em uma estratégia de negócios calcada na proximidade. Dados do BC mostram que o setor de cooperativas de crédito apresentou um aumento de 56,09% na quantidade de postos entre 2019 e 2024.
A estratégia tem dado resultados positivos: o Sistema Nacional de Crédito Cooperativo (SNCC) tem crescido em uma velocidade superior à média do Sistema Financeiro Nacional. Além disso, as cooperativas cumprem um importante papel social ao promover a inclusão financeira a comunidades desassistidas pelo sistema bancário tradicional.
O AnuárioCoop 2025 aponta que em 469 municípios brasileiros, as cooperativas representam a única instituição financeira com atendimento presencial. Essa aceleração na abertura de novos postos e a expansão até mesmo deu origem a um chamado “Clube dos 100” - cooperativas singulares que somam mais de cem postos de atendimento.
Apostar na ampliação da rede de atendimento presencial, no entanto, não significa abrir mão do atendimento digital eficiente. O caminho é proporcionar uma experiência que mescle o presencial e o digital, de forma a atender diferentes perfis de cooperados.
4. Alta nas fusões e incorporações
As estatísticas do AnuárioCoop 2025 apresentam uma realidade curiosa: por um lado, o número de cooperados das cooperativas de crédito cresce continuamente com o decorrer dos anos. Por outro, a quantidade total de cooperativas singulares recua. Esse movimento indica uma crescente nos processos de fusão e incorporação no Ramo.
Fusão: ocorre quando duas ou mais cooperativas se unem em uma nova instituição que agrupa cooperados e capitais das cooperativas originais.
Incorporação: se dá quando uma determinada cooperativa incorporadora absorve outra, incorporada, que deixa de existir. Os associados e ativos da segunda são assumidos pela primeira.
Processos de fusão e incorporação são estratégias que as cooperativas de crédito encontraram para otimizar a eficiência operacional, enxugar gastos, ganhar escala, aumentar a oferta de produtos e melhorar a saúde financeira.
Fusões e incorporações seguem ocorrendo em 2026
Trata-se, portanto, de uma decisão de negócios complexa, mas enxergada por muitas cooperativas como uma forma de potencializar os resultados em 2026, tendo em vista que processos de fusão e incorporação seguem acontecendo neste ano:
O Sicredi Ouro Verde MT/PA nasceu com 220 associados a partir da fusão entre a Sicredi Norte PA e a Sicredi Ouro Verde MT.
A Cresol Transformação oficializou unificação com a Cresol Alternativa e passou a reunir mais de 34 mil cooperados em Santa Catarina e Minas Gerais.
A Cresol Pioneira concluiu a transformação da Credi Aliança, ampliando sua atuação no norte do Paraná.
5. A busca pela principalidade na vida do cooperado
Um dos grandes desafios das cooperativas é se tornar a instituição financeira primária de seus associados. Para isso, o Ramo vive um momento de ênfase na diversificação de serviços e, consequentemente, fonte de receitas, para além das tradicionais operações de crédito.
Nesse sentido, cada cooperativa precisa entender o perfil dos seus cooperados a fim de proporcionar os serviços financeiros adequados e, com isso, ganhar a principalidade na sua vida financeira. Alguns dos serviços oferecidos para ampliar o portfólio das cooperativas de crédito são consórcios, adquirência, seguros, previdência complementar e investimentos.
Algumas iniciativas já estão conseguindo ganhar espaço nesses mercados. O Sistema Sicoob, por exemplo, ganhou força como adquirente por meio do Sipag 2.0, projeto premiado internacionalmente. A iniciativa aproxima a cooperativa de seus cooperados PJ.
A Unicred, que atende a um segmento de renda mais alta, quer se tornar a plataforma de investimento de seus cooperados com a corretora ZIIN. Já no mercado de consórcios, o destaque fica com o Sistema Sicoob, que opera por meio de uma administradora própria com carteira de R$ 50 milhões ao final de 2024.
A agenda institucional do cooperativismo de crédito em 2026
O Sistema OCB divulgou sua agenda institucional para o ano, revelando as prioridades estratégicas do setor cooperativista e sua atuação junto aos três poderes. A agenda do Ramo Crédito consiste em:
Destaques
Agenda propositiva com o Banco Central: foco na busca por melhorias regulatórias, segurança jurídica e adequação das normas prudenciais às especificidades do modelo. O objetivo é garantir um ambiente estável que sustente o crescimento das cooperativas, fortalecendo a governança e ampliando seu impacto direto no desenvolvimento regional e na interiorização do crédito no Brasil.
Fundos constitucionais: superar os obstáculos no repasse de recursos ao cooperativismo de crédito para corrigir a atual concentração de financiamentos em municípios já desenvolvidos. O objetivo é garantir que o fomento alcance localidades remotas e de pequeno porte, desassistidas por grandes bancos, aumentando a eficácia e a democratização da distribuição desses fundos.
Outros temas
Campanhas promocionais: ações promocionais das cooperativas impulsionam a conscientização financeira e a adesão a serviços por meio de incentivos atrativos, exigindo, contudo, rigorosa conformidade regulatória para garantir a transparência e a proteção do consumidor.
Garantia da participação em processos licitatórios: assegurar a inclusão isonômica das cooperativas de crédito nas licitações do INSS para o pagamento de benefícios é fundamental para ampliar a capilaridade do atendimento, fortalecer a concorrência e valorizar o modelo cooperativista nas políticas públicas federais.
Conclusão
O ano de 2026 representa um período de maturação e decisões estratégicas para o cooperativismo de crédito no Brasil. Diante de um cenário macroeconômico desafiador, marcado por juros elevados, pressão no agronegócio e altos índices de inadimplência, o setor busca seguir uma trajetória de crescimento com solidez financeira.
Notícias negócios
06/03/2026
Cooperativas educacionais: um modelo de negócios em que pais, alunos e professores são os protagonistas
Por meio do cooperativismo, professores, pais e alunos conseguem construir instituições de ensino focadas em educação de qualidade, empreendedorismo coletivo e trabalho democrático. São as chamadas cooperativas educacionais, nas quais a união promove melhores condições de trabalho e de aprendizagem.
As cooperativas educacionais buscam fomentar a formação de indivíduos com autonomia, mente empreendedora e princípios cooperativos. Conheça exemplos e entenda como esse modelo funciona na prática.
Como funcionam as cooperativas educacionais?
O cooperativismo educacional constitui um segmento estratégico do cooperativismo brasileiro, dedicado à oferta de ensino de qualidade aliado ao empreendedorismo coletivo e democrático. Sua natureza societária singular garante que o cooperado participe dos processos deliberativos e da construção das estratégias institucionais nas assembleias, assegurando transparência, corresponsabilidade e alinhamento às necessidades do quadro social.
Nos aspectos regulatórios, as cooperativas educacionais são principalmente regidas tanto pela Constituição Federal, pela LDB 9394/96 (no caso das cooperativas que são mantenedoras de instituições de ensino), quanto pela Lei 5.764/71 e Lei 12690/12, que estabelecem e dispõem, respectivamente, a Política Nacional de Cooperativismo e organização e funcionamento das cooperativas de trabalho na forma de lei.
Tipos de cooperativas educacionais e seus benefícios para alunos, pais e professores
Há três segmentos de cooperativas educacionais. Suas características e particularidades dependem de quem forma o quadro social, podendo ser os professores, os pais ou integrar os próprios alunos em um ambiente cooperativista.
1. Cooperativas Educacionais Formadas por Professores – Ramo Trabalho, Produção de Bens e Serviços
São alternativas de inserção qualificada no mercado formal de trabalho docente, promovendo melhor remuneração, autonomia profissional, valorização da prática pedagógica e distribuição de renda entre seus associados. Atuando na oferta de serviços educacionais, essas cooperativas estruturam, principalmente, soluções em:
ensino de idiomas;
consultoria especializada ao setor educacional;
cursos preparatórios para o Enem e atividades para o contraturno;
ensino superior;
ensino formal dedicado à educação básica em escolas particulares.
Com forte caráter empreendedor, buscam construir modelos sustentáveis e competitivos frente aos desafios contemporâneos do setor educacional.
2. Cooperativas Formadas por Pais e Responsáveis – Ramo Consumo
Têm como finalidade manter e gerir instituições de ensino privadas, assegurando um ambiente escolar adequado para seus filhos ou prepostos, com reinvestimento integral dos recursos na própria instituição. Cada estudante é vinculado a um cooperado, responsável pela contribuição proporcional às despesas definidas coletivamente.
A atuação pedagógica é realizada por equipes contratadas, preservando a função dos cooperados como mantenedores, e garantindo que o ensino seja implementado por profissionais habilitados e em conformidade com todas as determinações regulatórias em nível federal, estadual e municipal.
3. Cooperativas Formadas por Alunos de Escolas Técnicas (ETECs) – Ramo Agropecuário
Instituídas como instrumentos metodológicos e de governança destas entidades formadoras, esse modelo permite aos estudantes vivenciar todas as etapas da atividade produtiva, desde a elaboração até a comercialização do excedente da produção com foco no retorno para manutenção da própria instituição de ensino. Os alunos gerenciam as atividades com apoio de professores e da comunidade escolar.
A experiência gera competências técnicas, empreendedoras e cooperativistas, além de apoiar projetos pedagógicos.
Cooperativas educacionais na prática
Cooperativas educacionais já existem no Brasil e se consolidam como um modelo eficiente para o desenvolvimento de alunos e professores. Nelas, os estudantes participam de todas as etapas da atividade produtiva, ganhando práticas e vivências que ajudam na sua formação técnica e profissional. Além dessa iniciativa, algumas cooperativas educacionais já se destacam no mercado brasileiro por sua capacidade de oferecer uma aprendizagem de alta qualidade. Confira exemplos:
Favoo Coop: uma faculdade que promove a intercooperação
A Favoo é uma faculdade cooperativa localizada em Vilhena, no estado de Rondônia, que conta com projetos de intercooperação com a Sicoob Credisul e a Unimed Vilhena. Nesse cenário, a Favoo coloca o universitário como protagonista do processo de aprendizagem. Nela, os estudantes integram o conselho administrativo e fiscal da faculdade.
Seu maior diferencial, portanto, está na gestão que, por meio da união dos alunos, foca na coletividade. As sobras obtidas são investidas em melhorias da própria organização e na capacitação do corpo docente e discente.
Cooperconcordia: do fundamental ao profissionalizante
Outro exemplo é a Cooperconcordia, cooperativa de trabalho formada por professores e instrutores especialistas em desenvolvimento humano e profissional.
A cooperativa trabalha com as seguintes frentes: Colégio Concórdia, Aprendiz Cooperativo, Aprendiz 10, Capacita e Cooperativas Escolares. Seus serviços incluem desde a Educação Infantil até a capacitação profissional, abrangendo diferentes etapas educacionais e cursos.
Coeducar: cooperativa educacional em Araraquara
Constituída em 4 de março de 1993 por 301 cooperados, a Coeducar é uma cooperativa de ensino em Araraquara (SP) que trabalha com alunos da educação infantil até o ensino médio.
Sua missão é “instituir e aplicar uma filosofia educacional que busque a renovação permanente e voltada para o desenvolvimento de uma consciência social, participativa, cooperativista, crítica e empreendedora”. Assim sendo, a meta dos associados é trabalhar na educação de crianças e adolescentes pensando no papel transformador que estes podem ocupar no futuro.
Educação cooperativa incentiva o desenvolvimento cooperativo nos alunos
Além de focar no protagonismo dos estudantes e dos professores no processo de aprendizagem, as cooperativas educacionais também se destacam por promover formação cooperativista para os alunos, moldando jovens para pensar e trabalhar com coletividade e autonomia.
As grades são construídas para impulsionar um pensamento empreendedor, sem perder de vista os princípios e pilares cooperativos. Os alunos ganham um forte senso de comunidade e habilidades de trabalho em equipe.
Jogar+aprender: uma iniciativa do Sistema OCB
Mais um projeto que busca difundir os princípios cooperativos é o Jogar+Aprender, iniciativa do Sistema OCB para atingir o público infantojuvenil de forma digital, lúdica e acessível.
O Jogar+Aprender foi criado para propagar o cooperativismo entre crianças e jovens com recursos pedagógicos, como games, cursos e vídeos. Pais e professores também podem ter acesso a materiais didáticos sobre educação cooperativista, cuidados no uso da internet, gestão do tempo de tela, bem-estar emocional, entre outros tópicos importantes na criação.
Conclusão: cooperativismo democratiza e amplia a aprendizagem
Impulsionar uma sociedade cooperativista começa na educação, formando profissionais e alunos que estudam e vivenciam uma gestão coletiva desde os primeiros anos de escola.
Por meio do modelo de negócios cooperativo, pais, alunos e professores se tornam protagonistas do processo educativo, focando na qualidade do trabalho e do ensino. A união desses agentes fortalece a aprendizagem e apresenta impactos que vão além das salas de aula.
Notícias negócios
04/03/2026
Está no ar o “Panorama de Oportunidades para o Agro 2025"
O Sistema OCB lança o “Panorama de Oportunidades para o Agro 2025: Contribuições da Adidância Agrícola Brasileira”, publicação que consolida informações estratégicas para apoiar a inserção internacional das cooperativas brasileiras. A publicação é resultado da participação do Sistema OCB no Encontro Nacional do Agro e dos Adidos Agrícolas 2025 e reúne respostas técnicas dos adidos sobre oportunidades comerciais, avanços em tratativas de abertura e ampliação de mercados, dados de mercado e indicações de publicações relacionadas a 34 pleitos encaminhados por cooperativas de nove estados (BA, CE, ES, MT, MG, PE, RS, SC e SP).
Os adidos agrícolas são profissionais do Ministério da Agricultura e Pecuária (MAPA) alocados no exterior, com atuação voltada à abertura de mercados para produtos agropecuários brasileiros e à atração de investimentos. Essa presença auxilia na consolidação da imagem do Brasil no cenário internacional e facilita a exportação de produtos cooperativistas.
Articulação estratégica internacional
Em sua 7ª edição, o Encontro Nacional do Agro e dos Adidos Agrícolas contou com a participação de 54 adidos, sendo 40 em missão e 14 recém-designados, além dos chefes dos escritórios internacionais da ApexBrasil em Bogotá (Colômbia), Miami (Estados Unidos), Bruxelas (Bélgica), Moscou (Rússia), Dubai (Emirados Árabes Unidos), Lisboa (Portugal) e Pequim (China).
Realizado de 25 a 28 de novembro de 2025, em Brasília, o evento reuniu instituições governamentais, adidos agrícolas, equipes técnicas e representantes dos setores produtivos de alimentos e bebidas. A participação do Sistema OCB concentrou-se em reuniões individuais com os adidos agrícolas, realizadas nos dias 26 e 27, quando foram apresentados os pleitos estruturados a partir das demandas das cooperativas.
O Sistema OCB já esteve presente em outras três edições do encontro e mantém interlocução ativa com a rede de adidos agrícolas ao longo do ano, contribuindo para a superação de barreiras, identificação de oportunidades e fortalecimento da inserção internacional do cooperativismo brasileiro.
Oportunidades em destaque
África do Sul
A África do Sul apresenta perfil importador atrativo tanto para setores do agronegócio e extrativista (como carnes e café) quanto para produtos de maior valor agregado. Embora alguns países contem com tarifas mais competitivas que as aplicadas ao Brasil, há escassez de produtos sul-americanos, o que pode favorecer a entrada de itens brasileiros.
Alemanha
A Alemanha importa majoritariamente café não torrado, minérios de cobre e farelo de soja, que representam mais de 55% das exportações brasileiras ao país. O crescimento dos cafés especiais e a forte demanda por sucos e geleias com baixo ou nenhum teor de açúcar abrem espaço para polpas de frutas destinadas à indústria alimentícia, embora o consumo direto dessas polpas não seja hábito do consumidor final.
Arábia Saudita
A Arábia Saudita é parceiro estratégico do Brasil no Oriente Médio e apresenta crescimento acelerado. Como a maioria da população é islâmica, alimentos (especialmente carnes) devem possuir certificação Halal para acesso ao mercado.
Argentina
A Argentina permanece como mercado promissor devido aos benefícios fiscais e tarifários no âmbito do Mercosul, que estabelece a Tarifa Externa Comum (TEC) e reduz barreiras burocráticas, facilitando o fluxo de produtos brasileiros.
Canadá
O Canadá apresenta crescimento contínuo e economia baseada em bens industriais. Em 2024, o Brasil tornou-se o nono fornecedor do país. Há potencial para produtos com diferencial competitivo frente às importações oriundas dos Estados Unidos, seu principal parceiro comercial.
China
A China é o principal parceiro comercial do Brasil, destino de 28% das exportações, com destaque para soja, carnes, celulose, algodão e açúcar. Além desses produtos consolidados, há oportunidades identificadas para aço, carne suína, trigo, centeio e couro.
Estados Unidos
Os Estados Unidos figuram historicamente entre os maiores parceiros comerciais do Brasil. A pauta exportadora é diversificada, incluindo aço e derivados, aeronaves, café não torrado e carne bovina.
Índia
Em 2024, a Índia tornou-se o décimo maior destino das exportações agropecuárias brasileiras, movimentando mais de USD 3 bilhões em produtos como soja, açúcar e fibras têxteis.
O Panorama de Oportunidades para o Agro reforça o compromisso do Sistema OCB em apoiar as cooperativas na construção de estratégias internacionais sólidas, conectando demandas produtivas às oportunidades identificadas nos principais mercados globais.
Para conhecer a íntegra das análises e acessar informações detalhadas sobre esses e outros países,acesse o Panorama de Oportunidades aqui!
Notícias negócios
22/02/2026
NegóciosCoop Reciclagem certifica cooperativas no Pará
Programa fortaleceu gestão e governança, além de avanços em renda, parcerias e novos mercados
Na última sexta-feira (20), o Sistema OCB/PA celebrou a formatura das três cooperativas paraenses participantes do primeiro ciclo do Programa NegóciosCoop para a Reciclagem no estado. A cerimônia marcou a conclusão de 12 meses de acompanhamento técnico voltado ao fortalecimento da gestão, da produção e da inserção no mercado de organizações do setor.
Participaram do ciclo as cooperativas ACCSB, Concaves e Filhos do Sol. Ao longo da trilha de capacitação, foram destinadas 234 horas de atendimento técnico, entre diagnóstico inicial, análise documental, módulos formativos e diagnóstico final. O percurso contemplou conteúdos como fundamentos do cooperativismo, gestão financeira e contábil, liderança, eficiência na cadeia de suprimentos, foco no cliente e inovação.
O programa é estruturado em cinco pilares: Organização Social para Empreendimento; Produção; Gestão; Agregação de Valor, Verticalização; e Mercado, e tem como objetivo consolidar as cooperativas como negócios sustentáveis, com maior autonomia e capacidade de geração de renda.
Evolução em gestão e governança
Os diagnósticos comparativos indicaram avanço consistente na maturidade das cooperativas. Entre os destaques registrados ao longo do ciclo estão a definição e internalização de planos de negócio, ampliação da presença em redes sociais, participação em eventos, fortalecimento da liderança com protagonismo feminino e estruturação de novas frentes de atuação, como iniciativas de verticalização e serviços ambientais.
Para a presidente da Cooperativa Concaves, Débora Baía, o processo representou um divisor de águas na forma de enxergar o próprio negócio. “Foi um desenvolvimento pessoal e profissional muito importante. Para mim, como presidente, foi uma lição contar com esse suporte técnico e operacional. As capacitações, principalmente na parte de mercado, ajudaram a entender nosso papel como empreendedores. A gente passou a compreender que tem capacidade, sim, de prestar um serviço qualificado e ocupar novos espaços”, afirmou.
Segundo ela, o aprendizado foi além da teoria. “Os consultores trouxeram informações que a gente não tinha. Colocamos em prática e vimos a realidade da cooperativa mudar. Hoje temos orgulho de dizer que somos referência no estado do Pará.”
Os resultados alcançados no Pará foram expressivos e demonstram impacto concreto na estruturação das cooperativas. Em um dos casos, o número de parcerias mais do que triplicou ao longo do ciclo, superando 200% de crescimento.
No campo econômico, os avanços foram ainda mais significativos: houve registros de crescimento superior a 300% na receita média mensal da cooperativa e aumento de quase 150% na renda média dos cooperados.
De forma agregada, o programa proporcionou uma elevação média de aproximadamente 70% na renda dos cooperados e crescimento superior a 100% na receita mensal das cooperativas, números que evidenciam a efetividade da metodologia aplicada.
Para Júnior Serra, superintendente do Sistema OCB/PA, o programa amplia a atuação estratégica do cooperativismo no estado. “Ficamos muito felizes em ser piloto do Programa NegóciosCoop. No Pará, o Sescoop atua como órgão de fomento e existem mercados que podem, e devem, ser ocupados pelas cooperativas. O programa qualifica e capacita cada vez mais esses empreendimentos para que possam acessar novas oportunidades.”
Durante a realização da COP30 em Belém, as cooperativas também tiveram papel relevante. “Elas foram importantes não só como política pública, mas como empreendimentos que geraram trabalho e renda durante o evento. Após um ano de trabalho, percebemos uma evolução significativa nas três cooperativas, principalmente no acesso a novos mercados. O Programa NegóciosCoop amplia essa área de atuação do Sescoop e contribui para a sustentabilidade desses empreendimentos”, completou.
Transformação na prática
Ao todo, cerca de 54 cooperados concluíram a jornada formativa. Segundo Luciane Fiel, analista de Desenvolvimento e Monitoramento de Cooperativas do Sistema OCB/PA, a formatura simboliza comprometimento e persistência. “Foi um momento muito especial. Representa o interesse dos cooperados em fortalecer a gestão, organizar melhor a produção e ampliar a visão de negócio. Esse processo trouxe mais autonomia, mais capacidade de planejamento e melhores condições para acessar novos mercado.”
A analista de Negócios do Sistema OCB, Luana Mendonça, também destacou que os resultados vão além dos indicadores econômicos. “Quando os cooperados entendem mais sobre gestão e planejamento, ganham força para crescer. Os resultados não são apenas números: representam mais renda, mais organização, novas parcerias e mais segurança para o futuro. Isso demonstra que estamos no caminho certo."
Superação de desafios estruturais
O ciclo foi realizado em meio a uma série de desafios concretos no dia a dia das cooperativas. A instabilidade da coleta seletiva municipal; as reformas estruturais em preparação para a Conferência do Clima (COP30), que aconteceu em Belém em novembro de 2025; a necessidade constante de validações técnicas; e o contexto de vulnerabilidade social impactaram diretamente o ritmo das atividades e a rotina dos cooperados.
Mesmo diante desse cenário, o trabalho seguiu. O acompanhamento técnico ajudou a manter o grupo mobilizado, garantir a realização dos encontros e fortalecer o papel das lideranças na condução das mudanças propostas.
Saiba Mais:
Visita a cooperativas de eletrificação fortalece atuação em SC
Sistema OCB debate modernização da escala de trabalho e segurança jurídica
Inclusão financeira cresce com cooperativas no Norte e Nordeste
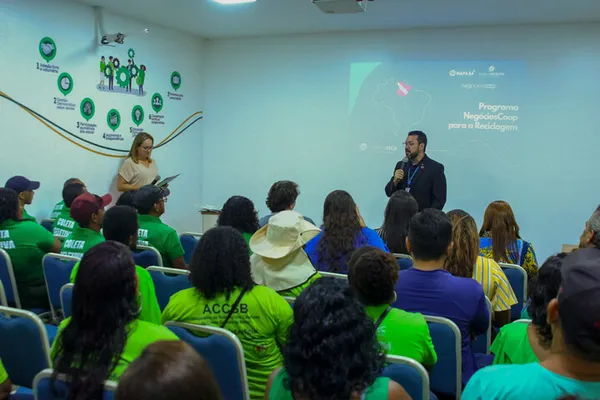
1
de
264
Filtrar Notícias
Todos os ramos
Agropecuário
Consumo
Crédito
Infraestrutura
Trabalho, Produção de Bens e Serviços
Transporte
Saúde